
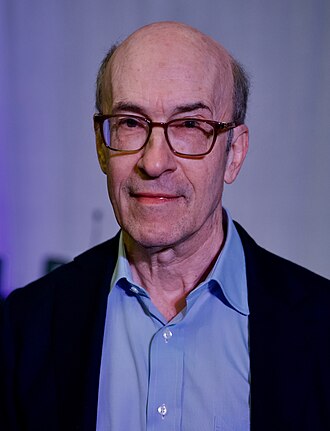
2026年3月3日,莱斯大学经济系举办年度阿诺德讲座。主讲人是哈佛大学经济学家、前国际货币基金组织首席经济学家肯尼斯·罗格夫,他以新著《我们的美元,你们的问题》为起点,谈美元霸权的来历、隐忧与前景。主持开场的是经济系主任弗拉维奥,讲座冠名捐赠人、前锡安银行集团副董事长兼首席财务官多伊尔·阿诺德介绍主讲人;问答环节由明尼阿波利斯联储货币顾问马尔科·巴塞托主持,几位听众提了问题。本文依据现场录音编译整理,只删去口语中的枝节。
开场致辞
弗拉维奥: 欢迎各位来到今年的阿诺德讲座。我们特别荣幸地欢迎莱斯大学的各位同仁:教务长艾米·迪特马尔、我的院长雷切尔·金布罗院长、几位副校长、校董会成员,还有校友、社区伙伴和全体师生。各位的到场体现了这个社群的力量与精神,感谢大家抽时间出席这个特别的场合。
这个讲座有一段时间用的是别的名字,但它本来就该冠多伊尔的名字。今天能把这件事正过来,我很高兴,因为要说这所大学里谁最配把名字留在某样东西上,那就是多伊尔·阿诺德。在多伊尔介绍今晚的主讲嘉宾之前,我想先花点时间介绍一下促成这个系列讲座的人。多伊尔是莱斯的校友,引以为傲,出身威斯学院;我现在恰好担任威斯学院的院长,所以可以告诉大家,他和这所大学的渊源由来已久。上世纪七十年代,他在这里拿到经济学和数学学士学位,随后去斯坦福读了工商管理硕士,此后的职业生涯相当耀眼:在富国银行和美国银行集团担任高管,出任货币监理署高级副署长,所以他对美元自有一番见解;里根政府时期,他还在财政部任职;最后出任锡安银行集团副董事长兼首席财务官,参与掌管一家资产五百一十亿美元、在美国西部拥有约五百家网点的银行,直到退休。
不过,我真正想让大家了解的多伊尔,并不在他的履历里。履历再亮眼,也只说明他做过什么,说不清他是怎样一个人。多伊尔非常慷慨,不只是出资支持这个系列讲座,如今又在经济系捐设了一个讲席教授职位;他还慷慨地付出自己的时间和专业经验,以及他对莱斯大学深沉而持久的爱。
就我个人而言,在学术管理这条路上,多伊尔一直是我难得的导师。我可以向各位保证,我受的劳动经济学训练完全没有教过我怎么当系主任,我找不到比他更好的引路人了。我飘起来的时候,他让我脚踏实地;我陷在管系务的琐碎里时,他又提醒我要有梦想。就在一周前,他问我的一个问题就起到了这样的作用。热爱这所学校,务实而又有远见,这种难得的组合,我想正是多伊尔你的本色,也让这个讲座体现出莱斯最好的样子。请大家和我一起欢迎多伊尔·阿诺德。
介绍主讲人
阿诺德: 谢谢弗拉维奥的介绍,实在是过誉了,过誉得太多。很高兴向大家介绍今晚的主讲人,也很高兴他能来。他的职业生涯漫长而丰富,其中包括担任IMF的首席经济学家。爱看电影的朋友别误会,这个IMF不是汤姆·克鲁斯电影里的“不可能任务小组”,而是国际货币基金组织。他是哈佛国际经济学讲席教授,而在这一切之前,他是排名很高的国际象棋特级大师。所以我也不知道肯今晚到底要讲什么,也许是国际象棋开局,也许是国际经济学,或者美元的未来。
我真正注意到他,大约是在2009、2010年。那时我是锡安银行集团的副董事长兼首席财务官,那几年之前我还比现在高这么一截。那是全球金融危机,我们在拼命求生。肯就在那时出了一本书,叫《这次不一样》(This Time Is Different)。我虽然一周工作七天,还是挤出时间读了。书里梳理了几个世纪的金融危机和经济危机:我们是怎么陷进去的,危机又是怎么演变的。我读完心想,真是一本好书,要是他再勤快点、早四年写出来就好了,那样我们就不至于一头栽进那几年的漩涡。好在我们最后还是挺了过来。
他最近的新书,书名大概也就是他今晚出场的题目:《我们的美元,你们的问题》(Our Dollar, Your Problem)。不熟悉得州历史的朋友可能不知道,这句话出自约翰·康纳利。他当过得州州长,肯尼迪遇刺时就坐在同一辆车上,后来出任财政部长。美国关闭黄金兑换窗口时,一些欧洲人对此相当恼火,他就是这样回敬他们的。要谈的东西很多。肯,非常高兴你能来。请大家和我一起欢迎肯·罗格夫博士。
美国违约过不止一次
罗格夫: 非常感谢。很高兴来到这里。说来惭愧,我不确定以前有没有在莱斯讲过。我年纪大了,可能忘了,不过我查了日历,我的日历记录能往前翻三十年,好像确实没有。在座很多人我早就认识,我也不知道怎么会一直没来过,总之很高兴有这个机会。谢谢多伊尔和弗拉维奥的邀请。我很期待谈这个题目。今天不只是讲我的书,但内容是以这本书为基础的。
正如多伊尔所说,“我们的美元,你们的问题”这句话出自尼克松暂停黄金兑换的那段著名插曲。那次严格说来不算违约,但多少也算是违约了。再往前,上世纪三十年代,人人都可以拿美元换黄金。你去翻一张老美元钞票,上面写着“凭票兑付黄金”。只要手里的钞票够多,你就能拿去银行或者联储的窗口换成真金。后来富兰克林·罗斯福暂停了兑换,最终干脆取消了,这当然就是违约。认为美国从没违约过的人,根本没翻过历史。独立战争之后我们就违约过,你们都看过《汉密尔顿》;1930年代我们又违约了一次。
从经济上讲,那显然是违约:你承诺用黄金兑付,结果通胀一来,钞票变得一文不值。连最高法院都裁定那确实构成违约。塞巴斯蒂安·爱德华兹有一本书专门讲这件事。罗斯福对最高法院施压,逼出了一个毫无牙齿的判决:违约是违约,但没造成损害,所以几乎什么赔偿都不给。可如果你是英国,手里攥着大量美元,以为那就等于黄金;如果你是印度,那就是违约,感觉上是违约,事实上也是违约。我在IMF当首席经济学家时,阿根廷承诺一比索兑一美元,后来说“开玩笑的,改成两比索兑一美元”,那也是违约。他们的最高法院裁定这样做合法,但本质是一样的。
二战之后,我们进入了这样一套汇率体系:美元可以兑换黄金,其他货币都可以兑换美元。不过美元只对各国官方兑换黄金。即便如此,黄金依然是整个体系的重要锚。1971年是个非常关键的时刻,尼克松决定脱离金本位,这一段我在书里讲了很多。从很多方面看,尼克松大概是历史上和特朗普最接近的人物。我这么说既不是贬低尼克松,也不是恭维他。你去听水门事件录音里尼克松私下说的话,他听起来很像毫无遮拦、在电视上侃侃而谈的特朗普。比如在一次讨论中他说:“意大利里拉关我屁事。”
傲慢,以及一个讽刺
罗格夫: 这个书名打动我,一个原因是康纳利那份傲慢。别人抱怨说:“我们手里的美元怎么办?你们在搞通胀,让这些美元越来越不值钱。”他回答:“美元是我们的,问题是你们的。”我不喜欢这种傲慢。当然,我们美国人本来就很傲慢,你们得州人大概更傲慢一些,但我还是不喜欢。我年轻时是职业棋手,差不多算是高中辍学,那时候作为美国人住在国外是很难熬的。越战正在打,美国许多城市爆发种族骚乱,于是人人都对你说:你是美国人,你是种族主义者,你是战争贩子,你们的食物还难吃。
我们的食物如今进步了很多。但我确实不喜欢那种傲慢的感觉。这个书名打动我的另一点是其中的讽刺:那其实恰恰是我们的问题。脱离金本位之后,我们对如何管理自己的货币根本没有章法,我认为这正是七十年代通胀的原因之一。
要明白,二战后美元被设计成坐在体系顶端,但真正追随它的国家基础其实很窄。当时世界很多地方并没有全球化:中国和前苏联阵营显然不在这个体系里,拉丁美洲和亚洲的很多国家也不在。如果按收入加权,美元的分量很大;但放到全球范围看,并不算大。我的书回顾了这段历史中的起起落落。
我们有过高峰,也有过低谷。七十年代对美元很不友好,那十年我们丢了大量市场份额,花了很长时间才夺回来,稍后我会给大家看它后来又攀上了一个相近的高峰。我之所以强调这一点,是因为太多人说:“美元当然在顶端,当然没人用别的货币,干吗要用别的?”首先,事实并非完全如此;其次,这种说法既不懂历史,也不懂得体察局势可能往哪里走的微妙之处。
一本书的出版运气
罗格夫: 我还要说明一点:这本书完稿时,我还不知道谁会赢得大选。书稿基本在2024年夏末完成,之后跟文字编辑来回改了几轮,到2024年10月已经可以付印。大选次日,出版社允许我在结尾加几句话,除此之外一字未改。我对这本书在创作上颇为自豪,它建立在我十年的研究之上,尤其是最后那部分。写法也很不寻常,好不好由各位判断,希望大家喜欢读。我觉得自己有话要说,而且得用能吸引人的方式说出来。这本书当然是写给大众读者的,但我同样是写给经济学界同行的。那十年里,我在顶级期刊上发表论文还算顺利,可在实际利率走向、中国、汇率体系等一系列争论中,我觉得自己常常是少数派。我既想跟同行交锋,也想跟大众对话。
这本书是学术出版社出的。其实好几家商业出版社都来竞价,但我对《这次不一样》的出版经历很满意,而我的编辑从普林斯顿大学出版社跳槽到了耶鲁大学出版社,我就跟着他去了,到最后我还会再提到他。我不后悔,但大多数大学出版社,也许莱斯除外,都没什么商业动力。他们把书稿压着,大概觉得放进春季书目里会比较好看,于是一直压着。结果它没能按原计划早早上市,偏偏在“解放日”(Liberation Day,特朗普宣布全面加征关税之日)之后推出,一下子成了应景之书,卖出的册数恐怕是原本的十倍甚至五十倍。更重要的是,书里的观点因此引起了更多共鸣。
这本书很大一部分其实是历史,是思想史。我尽量写得有趣,但主体确实是这些。而它的结尾落在一个相当出人意料的地方:我主张,必须考虑政治经济学因素,而不仅仅是央行通常盯着的那些枯燥的宏观经济指标。如果把这些因素考虑进去,不管哪个党执政,我们恐怕都会迎来一段非常颠簸的时期,全世界都会迎来一段颠簸期。我把这个观点讲给国际金融领域的同行听,讲给金融界的人听,讲给企业界的人听,他们基本上都说:你疯了,这不对。等书终于出版,人们又问:你怎么这么淡定?为什么不说得更极端些?一部分原因是,我还想再活跃二十年,说话总得留点余地。特朗普对我的书当然大有好处。
两边都会惹麻烦
罗格夫: 对世界也许不好,但对我的书很好。他是一份不断送上门的礼物,让这本书始终有话题。其实我觉得,哈里斯当选对我的书也会是好事。我当时支持她,公开支持她;我在哈佛,要是不支持,就没人来上我的课了。但我在书里大量写到进步派,写他们一些在我看来纯属疯狂的想法:什么都可以免费,只管发债,不必担心。在座的经济学家,或许其他人也知道,特朗普抱怨过央行独立性,对吧?
这一点我们稍后可以再谈。但相信我,进步派同样不喜欢央行独立。伊丽莎白·沃伦是我在马萨诸塞州剑桥的邻居,就住在隔一个街区的地方。我非常敬重她,她说的话我每十句里有三句强烈赞同。我有机会跟她的一些幕僚和顾问交谈过,顺便说一句,跟他们比起来,她简直像罗纳德·里根。进步派不喜欢央行独立,他们连银行都不喜欢。
这些我在书里都讨论了,讨论的是相关文献,是领军思想家们在写什么、说什么。如果哈里斯当选,我们显然会生活在一个很不一样的世界。但我谈的那些宏观问题,比如我们的赤字相当随意,我在书里说我认为我们终究会爆发财政危机,不是因为非如此不可,而是因为在危机真正到来之前,美国公众不会愿意妥协;央行独立性很可能遭到攻击;我们很可能经历剧烈波动。我认为无论谁上台,这些都会发生。
有人跟我说起特朗普的一段话,大概最近又被翻出来播了,我不上网,是别人看到的:特朗普说,不能投哈里斯,投了哈里斯,我们就会迎来大政府、通胀,还会卷入战争。我投的是哈里斯,但人们总倾向于说一切都是特朗普造成的,我认为这完全错了。我认为存在深层的政治经济学因素,无论如何都会决定事态走向。这是我早年研究以及近期研究都着重强调的一点。我的合作者哈桑·阿夫鲁兹今天也在场,我们有一篇关于央行政治经济学的论文即将发表。我认为这是经济学家需要更加重视的问题。
美元贵得离谱
罗格夫: 这是一张美元走势图。最近几天美元略有升值,图上没有反映出来。这是我很喜欢的一个指数,大家可以在圣路易斯联储的FRED网站上找到。它衡量的是美元的购买力。衡量方式有很多种,这一种是用价格指数,看美元在其贸易伙伴那里能买到多少东西。曲线越高,说明美元越值钱。美元已经连续涨了大约十五年,特朗普任内略有回落,但幅度还不大。
我这里没有往前延伸的图,那需要一些技术处理,就没做。但在现代史上,美元此前大约有两次到过这么高的位置。一次是1985年里根时期,水平与现在相当,随后跌了将近三分之一,看用哪个指数,跌幅甚至高达百分之四十。另一次是2002年,那时我正在IMF当首席经济学家,我拿1985年作比较,说美元已经非常高了,结果它又跌了差不多的幅度。如果这次再跌那么多,我一点也不会意外。
这未必是我们的政策造成的。汇率是很难解释的东西,但我们为数不多真正理解的规律之一是:当一种货币的购买力严重偏离常态时,它终究会回调。想想一个巨无霸或一杯星巴克在各地卖多少钱,随便挑什么都行。如今你去几乎任何一个国家,都会觉得美元贵得惊人。我活得够久,跑的地方够多,这个周期的各个阶段我都经历过。我刚从日本回来,日元低得离谱。九十年代初我在日本央行待过,书里写了那段经历,当时情况恰恰相反,日本贵得难以想象。纵观各种汇率、各个时期,这一点是可以说的。书里稍微谈了这个,但这本书主要讲的不是这个。
这本书讲的是美元作为全球金融体系的通用语(lingua franca):它在贸易中如何使用,在金融中如何使用,还有我稍后会讲到的,我们如何主导全球金融体系的后台,也就是银行体系,行话叫“通道”(rails),指一笔交易如何从甲方转到乙方。美元在这方面一直占绝对主导地位,而我认为各方都有很强的动机去改变这一点。
美国的体量
罗格夫: 美元之所以占主导,一个原因是美国体量很大。这张图里我只讲上面那条虚线,我觉得它更有意义。下面那条线用的是某种购买力平价,中国能以低成本养活大量人口,按美国价格折算就显得富裕得多,印度也一样。但要衡量全球经济实力,我认为虚线更有意义,它是按市场汇率计算的美国占全球GDP的份额。如果美元下跌百分之二十,这个份额会掉不少,它对汇率很敏感,这也是我们在很多问题上更偏爱下面那条线的原因。
二战之后,美国的主导地位简直难以置信。信不信由你,当时美国占全球制造业的百分之五十。现在是多少我都说不准,我印象里大概百分之二之类的。当时的全球GDP很难比较,因为国民生产总值这个概念三十年代才发明出来,大多数国家还没开始统计。我们用的数据,我在前一本书《这次不一样》里也用过,都是经济史学家回溯推算出来的。但无论怎么算,美国相对于世界其他地方都是庞然大物。我这里给的是百分之三十七,实际可能更高。
此后份额下降了,但远没有人们预想的那么快。当时世界其他地方一片废墟,后来德国重建了,日本重建了,还有中国崛起、印度崛起,而美国按市场汇率计算仍占全球GDP的四分之一,这非常了不起,也非常出人意料。我想即便二十年前,也没人能预料到。今天你会想,我又要显得像个傲慢的美国人了,谁还在乎欧洲,跟美国比起来算什么?谁还在乎别的国家?可在本世纪初,欧洲的体量和美国一样大。它的人均GDP在追赶,虽然还差一些,但人口更多,总量相当。它的股市市值也和美国一样。如今只有美国的一半。
我认为这很大程度上和科技与网络效应的兴起有关。这股力量影响了很多东西,包括城市的地理格局,也对美国非常、非常有利。我们在很多领域是先行者,而后来者追赶的能力目前已经不像从前那么值钱了,当然这一点也可能改变。我们生活在一个网络效应极其强大的世界,这一点非常、非常重要。最后我也许会谈谈当下,但现在我先看看历史的大跨度。
美元区的版图
罗格夫: 如果回到1950年,看看当时谁在用美元,范围其实相当窄,跟今天没法比。这张图出自2019年发表在《经济学季刊》上的一篇论文,只是我们当时付不起彩印费,这是我们本来希望它呈现的样子。红色是美元区。衡量美元影响力的方法有很多,但我和卡门·莱因哈特、伊桑·伊尔泽茨基认为,一个很好的综合指标是看各国央行的选择:它们怎么管理本国汇率?是紧跟美元,还是不跟美元,还是跟别的货币?当然还有其他指标:贸易中有多少用美元结算,金融工具中有多少以美元计价,外汇交易中有多少涉及美元。但在我看来,这些都比较表面,而这个指标与那些更宽泛的指标其实相当吻合。
苏联和中国,也就是前苏联阵营和中国,用橙色表示。他们自成一个世界,而且顺便说一句,当时所有人都认为他们正在追赶美国。七十年代初我在耶鲁读本科,那时人人都用萨缪尔森的教科书,书里很有把握地预言苏联会赶上美国。白宫这么认为,中情局这么认为,许多顶尖经济学家也这么认为,还写成了文章。
我们当时当然不知道结局。但我也觉得,可以这么说:没有发生,不代表不可能发生。中国后来就展示了,共产主义体制可以通过改造做得更好。六十年代中期,苏联其实差一点推行了一些改革,最终没有落地,否则也许会走上另一条路。总之,他们当时确实是我们的竞争对手。还要注意,那时欧洲是红色的,因为他们在用美元。
再看2015年,同样出自那篇论文。图上一片红海,只有欧洲是蓝色:他们分出去了,不再属于美元区。中国和俄罗斯则变得非常以美元为中心。黄色代表汇率波动过于剧烈、无法归类的国家。非洲有一些蓝色,那是前法郎区,它们随后跟定了欧元。浅红色是松散盯住美元的国家,说不上盯住,而是把美元当作最主要的参照货币。
我要强调的是,曾经作为锚的欧洲,如果按贸易加权,在这张图上会占很大一块,如今却消失了。这一点值得记住:形势是会变的。我知道你们看这张图在想什么:格陵兰在哪儿?我们的论文里漏掉了,书里我补上了。补上之后欧洲会好看很多,因为格陵兰只有五万来人口,几乎没有收入,但面积非常大。所以说,这显然就是我们想要它的原因:让地图上的红色保持一大片。
我在书里已经提出,2015年是美元霸权的顶峰。我在书里画到了2019年,那是我们的算法能做到的最新年份,这类数据要花很长时间整理。此后发生了不少事情。
中国与欧洲的离心
罗格夫: 其中一点是:按收入加权,今天美元区有一半在亚洲。整整一半。不全是中国,但很多亚洲国家既看美国,也看中国。中国是全世界一半以上国家的最大贸易伙伴,也是许多亚洲经济体的最大贸易伙伴。所以中国当年决定跟随美元,意义非常、非常重大。他们本不必如此。我的书里有六章讲中国。他们本不必如此,而且跟得太久了。我认为他们今天的一些问题正源于此。他们大约从2015年开始慢慢摸索着摆脱美元,如今摆脱的速度快得多。
至于怎么摆脱,我稍后再谈。先抛一个数字:2010年,中国对外贸易中用人民币结算的比例是零;如今是一半,而且还在快速上升。他们正在建设自己的交易系统,完全在我们看不见的地方运转。这是一个变化。
欧洲则长期以来对美元居于中心地位非常不满。问题不在于“拉美人用美元比用欧元多,我们看着不舒服”,不是这个。问题在于,作为主导货币,我们掌控着全球金融体系的后台,掌控着大量清算机制。你平时看不到。你从某个地方买了样东西,哪怕是两个欧洲国家之间的交易,背后的许多机制也绕不开美国:万事达和维萨处理着欧洲大约三分之二的电子消费支付。信不信由你,欧洲两种货币之间兑换,有时都要经美元中转,因为美元市场效率很高,而我们看得见这些交易。
欧洲人早就知道这一点,我在书里也讨论过。他们知道我们可以制裁他们,而且我们真的这么做过。2014年,他们在伊朗问题上不配合我们,我们就威胁要切断他们的银行与美元清算系统的联系,那基本上等于把你和一切切断。所以欧洲人非常、非常急于摆脱这种局面。
我刚从布鲁塞尔回来。一个很不寻常的群体请我去讲这本书:欧洲各国的财政部长。两个月前他们也许不会请我,但特朗普说要拿下格陵兰之后,他们突然对这个问题积极多了。具体内容我不便多说,但对于他们能做些什么,他们的劲头大了很多。所以,有来自外部的种种理由,让美元可能保不住2015年那样的地位。
只用一种货币当然效率最高。诺贝尔奖得主罗伯特·蒙代尔是我博士导师鲁迪·多恩布什的导师,所以我把他看作我的学术祖父。他常对我说:“最优的货币数量,是一个小于三的奇数。”他对此坚信不疑。但那是《星际迷航》式的未来世界,有世界政府,天下太平。现实中,中国人有理由不想要这样的世界,欧洲人也有理由不想要,就连拉美人和亚洲人也有理由想要别的选择,因为他们过去在理论上担心、如今则实实在在地担心被美国欺负。如果美元掌控一切,美国就掌控了你。我们一直在用关税,也可以用金融制裁,欧洲人对此心知肚明。
内部的隐患
罗格夫: 这里面有很多层面,但内部也有问题,这就是我开头讲的。当年脱离金本位之后,我们花了十年才大致摸清该怎么做,而且是一点一点摸索出来的。真正的转折是保罗·沃尔克被任命为美联储主席,开始把压低通胀放在首位,后来又衍生出很多东西,核心其实就是央行独立。我想关于这个问题的第一篇论文就是我写的,当时我正在沃尔克手下工作。那时除了美联储,或许还有德国央行,世界上几乎没有独立的央行,有人说泰国央行也算,我不确定。我们发展出了这样一套机制,它非常重要,如今却受到挑战。另一个隐患是财政政策,我稍后会谈。
当霸主货币有什么好处
罗格夫: 在往下讲之前,先问一句:那又怎样?当主导货币到底有什么好处?当然挺酷的,人人都用美元说话,感觉不错,也方便。但它究竟好在哪里?我已经提到一个理由,也许是最重要的一个:我们掌控着全球金融体系。我想强调,书里也花了不少篇幅讲这一点:我们之所以能掌控它,不只是因为我们体量大,也不只是因为美元占主导,还因为我们的军事力量占主导。
经济学家长期忽视这一点。最近几年它成了热门话题,但在很长时间里,你可以看到保罗·克鲁格曼一遍又一遍地说军事力量无关紧要。并非无关紧要。道理不在于军事强国就没人能入侵你、抢你的钱。道理在于,军事力量让你在全球各种谈判中握有巨大筹码:IMF怎么组织,SWIFT也就是国际清算系统怎么组织,一切怎么安排。今天这一点格外明显,因为特朗普毫无遮拦,直接说出来:照我们的方式办,否则我们就不保护你。关税背后很大程度上就是这回事。
但相信我,多伊尔为里根工作过,我认为里根是一位了不起的总统、了不起的人,但我敢打赌,在对外谈判中需要强硬的时候,他也可以相当强硬。六十年代的林登·约翰逊总统是得州人,他的强硬众所周知,许多书都写过。我认为其他很多美国领导人也是如此。我们会进行彬彬有礼的谈判,接下来这句话有点刻薄,向在座的欧洲朋友道个歉:我们装作在乎他们对全球金融体系该如何组织的看法,然后说“不行”。
书里讲了一个故事,又涉及一位得州人:詹姆斯·贝克。这是我在麻省理工的一位同学讲给我听的,我不能说出他的名字。八十年代他参加过一次会议,当时贝克是我们的财政部长。康纳利也当过这个职位。贝克后来还当了国务卿,顺便说一句,我认为他总体上是个伟人,也是得州人。那次会上,荷兰央行行长对美国的做法很不满,说:“你们要是不同意,我们就抛掉全部美元储备。”我在会后马上就听说了:贝克反复说了大意如下的话:“我爹教过我,你要是拿枪指着别人,最好真准备开枪。”我们就是这样行使这种权力的。
这种权力有很多面向,但最直白的一面是利率。我们支付的利率比本来要低。不只是山姆大叔,是所有人:你的房贷,你的车贷。我要说得谨慎些:是在借款规模既定的情况下,我们付的利率更低。在座很多是经济学家,我可以这样说:外国需求让美元的需求曲线比原本的位置向外移了。所以我们的利率并不比德国低。事实上,现在有很多论文说,看十年期利率,美元的过分特权在哪儿?好像已经不比别人低了。但你必须从需求曲线的角度去想:如果没有我们的主导地位带来的巨大外国美元需求,我们付的利率会更高。这当然是很重要的一点。
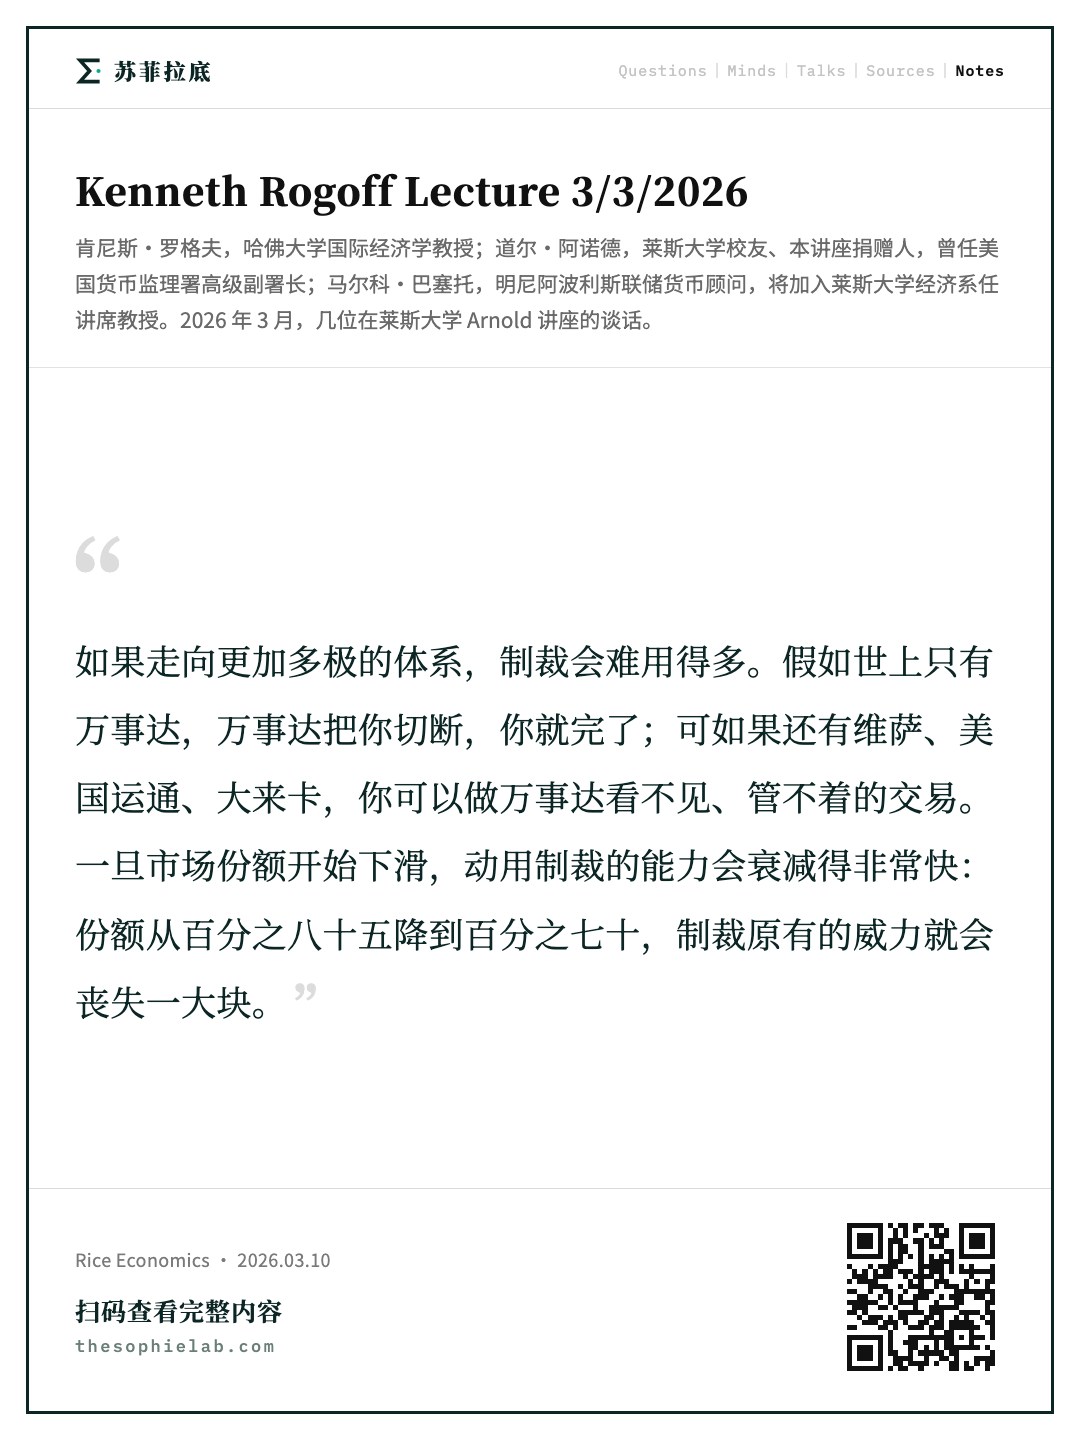
如果我们走向一个更加多极的体系,就会受损。首先,美元需求会下降,不会消失,但会下降,这会推高我们的利率。我在结尾会讲到,我们已经在为财政问题吃苦头,到时只会更苦。此外,制裁也会难用得多。打个比方,假如世上只有万事达,万事达把你切断,你就完了;可如果还有维萨、美国运通、大来卡,你可以做万事达看不见、管不着的交易。我不是专门跟万事达过不去,但这会让我们的制裁效果大打折扣。我以前的学生杰西·施雷格,和马泰奥·马焦里、克里斯·克莱顿以及我另外几位以前的学生合写了一篇论文,认为一旦市场份额开始下滑,动用制裁的能力会衰减得非常快。他们做了粗略估算:份额从百分之八十五降到百分之七十,制裁原有的威力就会丧失一大块。
何谓“过分的特权”
罗格夫: 人们常提到的另一个好处有点模糊,但很有意思,叫“过分的特权”(exorbitant privilege),这个说法随处可见,定义大约有十种,我在书里尽量讲得前后一致。最早提出它的是法国的瓦莱里·吉斯卡尔·德斯坦,如果我名字念得不对,先道个歉,他当时还没当总统,在内阁任职。他说:我不喜欢美元高居顶端,因为我们必须持有这些美元,利息很低,而美国人却能拿这些钱到欧洲投资,买工厂,买土地,买各种东西,赚取高额回报。我不喜欢这样。
这完全属实,我认为这至今仍是“过分的特权”最核心的含义。我本不该岔开话题,但还是要岔一下。很多人,显然包括总统身边的不少经济学家,认为作为中心货币,就意味着必须保持巨额逆差,因为别人需要持有你的货币。这大错特错。英国当了两百年的主导货币,一直保持顺差。我们在五六十年代乃至七十年代是主导货币,也保持顺差。道理很简单:别人可以通过向你出售土地、出售楼宇、出售别的什么来获得美元,你根本不需要靠逆差把美元送出去。这种看法完全错误。
不过,那确实是一台引擎,而且运转得很好。我讲个小故事。我的姑婆亨丽埃塔出身纽约一个很穷的家庭,她一直梦想做鞋。五十年代,她在意大利做鞋并且拿到了融资,因为她的鞋要卖回美国,换回美元。这些是她做的鞋的照片,她做得挺不错。不过,要是她当初买下这幅画,会赚得多得多。这是安迪·沃霍尔的作品,刊登在《麦考尔》杂志上。有些人可能知道,沃霍尔画汤罐头之类的灵感,就来自他早年画广告的经历,那是他最初的营生。我们后来一直想找到这幅画,但没找到它的主人。可惜她没买下来。总之,“过分的特权”还有更宽泛的含义,我就不扯远了。
差点赢了我们的日本
罗格夫: 历史上有好几个国家向我们发起过挑战,不只是争市场份额,甚至是争霸主地位。其中最接近把我们打趴下的,请原谅我的粗话,是日本。
八十年代中期,日本势不可挡。他们的人口只有我们的一半,但英国当年人口只有法国的四分之一,照样是主导货币。书里还讲到,十七世纪荷兰是主导货币,而荷兰人口只有英国的一半。并不全看人口多少。日本的人均收入,看用什么指标:按市场汇率比我们高得多,按购买力平价也相当接近。
这张图显示的是日本家庭房地产的总价值与美国的比较,日本远远高于美国。这是按市场价格计算的,而日本的国土面积其实比加州还略小一点。你可以说房地产流动性差,市场价格说明不了什么。那我也可以给你看股市的同样一张图,书里有:把日本股市总市值和美国所有股市的总市值相比,日本更高。这可是市场交易出来的价格。至少按这个指标,世界对日本公司的估值高于美国公司。日本来势非常猛。
接下来就是广场协议(Plaza Accord),书里讲了这段。我当时在美联储理事会做研究员,参与了相关工作,只是并不知道自己在为什么做准备。后来我见到了协议的主要设计者詹姆斯·贝克,就是我刚才讲过的那位,细节可以去看书。在广场协议中,我们基本上是逼日本让本币升值,削弱它的竞争力,因为我们认为他们在压低汇率。坦白说,很多年里我都觉得这种担忧是无稽之谈:美国是天命所归,会比日本好得多,日本绝不可能成功到那个地步。还要说一句,许多中国领导人和金融界领袖在不同场合都对我说过:我们不会让你们这样对付我们。美国逼日本升值,结果是一场灾难,这种事绝不会在中国重演。
问题的一部分在于,日本同意升值百分之十,可一旦开始升值,他们就不知道怎么刹车。从1985年看,日元不是涨了百分之十,而是翻了一倍:同样的东西所需的日元减半,日元价值翻倍。当然不全是汇率的原因,他们还推行了其他一些政策。总之是一场灾难。因为协议是在纽约广场饭店达成的,所以叫广场协议。
各位可能已经忘了,特朗普政府曾非常认真地推动所谓“海湖庄园协议”(Mar-a-Lago Accord)。斯蒂芬·米兰是特朗普的第一任经济顾问委员会主席,后来去了美联储理事会,他在政府上任前夕写了一篇论文,人人叫好。财长斯科特·贝森特很长一段时间到处宣传它。那篇文章的意思是:我们当年对日本做的事,现在对所有国家都做一遍,不只是日本。这就是它的核心构想。
我认为,如果日本当年放慢经济自由化的步伐,放慢动作,它不会成为美国,但会比现在好得多。日本的人均收入从当年和我们差不多,跌到如今基本上比密西西比还低,密西西比是美国最穷的州。这在一定程度上是他们应对失当的结果。很多人说:“日本债务那么多,这证明债务不是问题。”是啊,如果你不在乎自己的收入之类的东西,那确实不是问题。总之,日本没能追上我们。
欧元的挫折与中国的局限
罗格夫: 欧洲。我没有时间细讲,简单说:如果当初没有过早让希腊加入欧元区,他们今天会好得多。我知道拿欧洲人和他们那些疯狂的监管开涮很好玩,但欧债危机对欧元是一场灾难。欧元曾经涨到全球储备的百分之二十五,势头很好,欧债危机之后跌到百分之十五、十四左右,现在正在回升。欧元本可以做得更好,我认为未来也可能做得好得多。这部分我就跳过了。
中国算是我们当前的竞争对手,人们对中国的看法变化很大。我在书里大量讨论中国。一方面,我确实认为中国会摆脱美元,原因刚才已经解释过;另一方面,很多人以为中国将超越美国,我认为这一度几乎是共识,但这种看法被严重夸大了。
中国房地产的红灯
罗格夫: 我对此的直觉,部分来自我和卡门·莱因哈特合写的那本金融危机的书:金融危机往往始于房地产。我手上有一些中国的价格数据,比较笼统,也有限,大约十年前我就开始谈这个问题。因为《这次不一样》让我有了点名气,这个说法得到了一些关注,但没人当真。不过中国方面邀请了我。我得到机会在中国发展高层论坛上讲话,台下足足三千人:除了国家主席之外的中共领导层全部到场,西方银行界、科技界、企业界的领袖也都坐在台下。
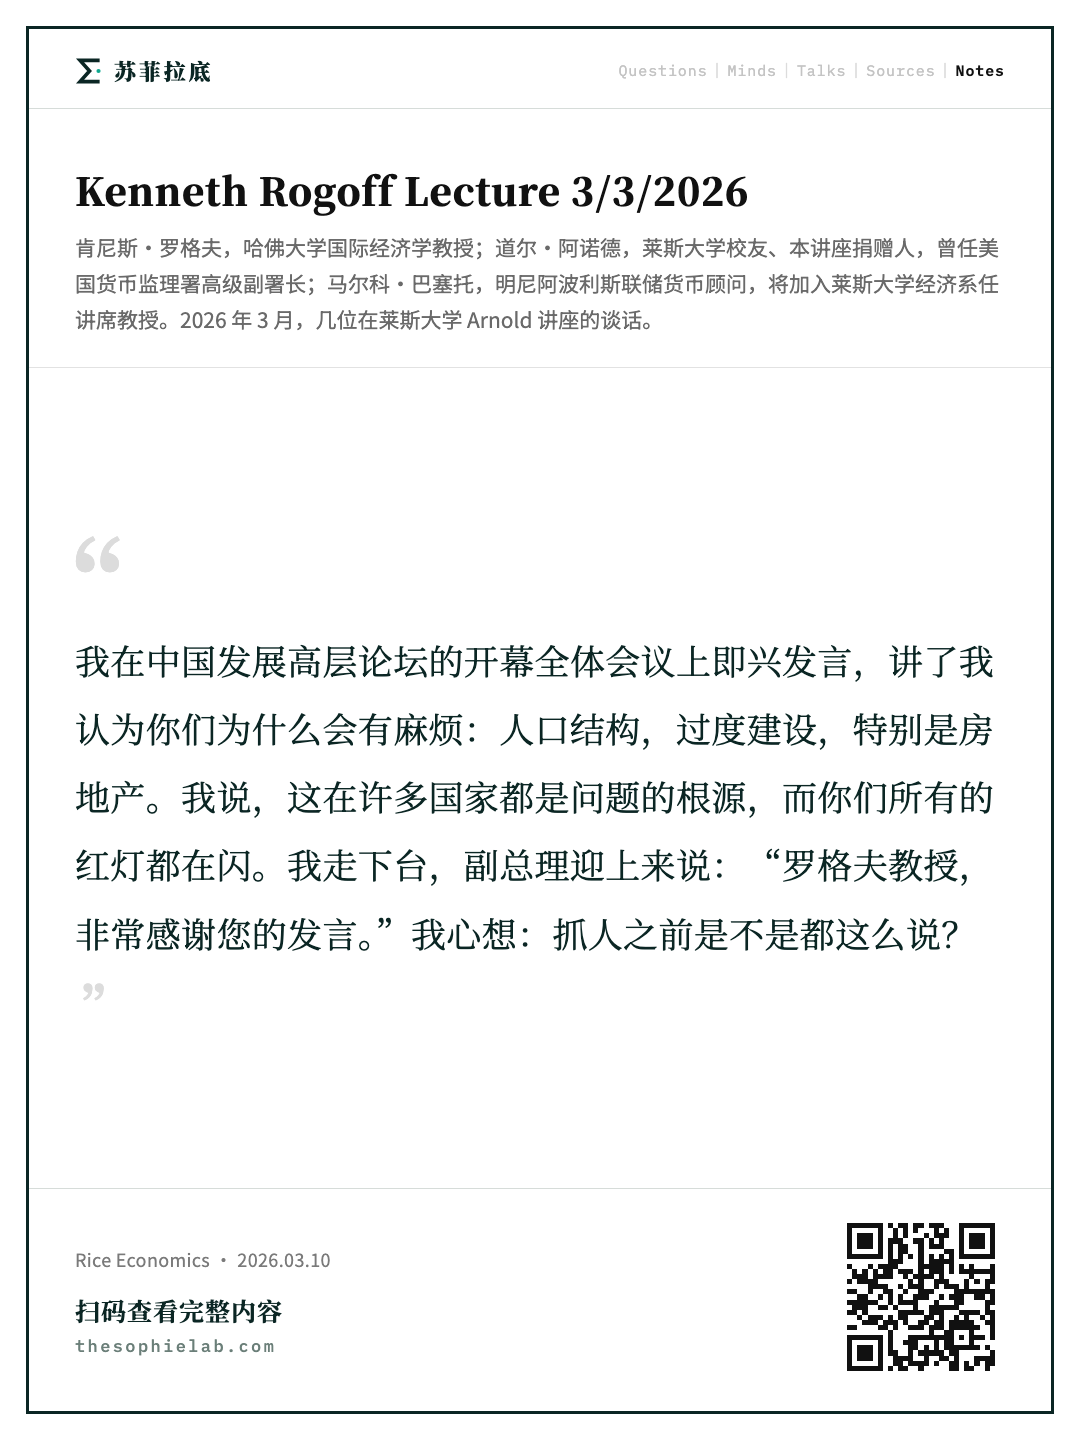
我在开幕全体会议上发言。他们要求我事先写好讲稿,但我从来不写,你们现在也看到了。我是即兴讲的,讲了我认为你们为什么会有麻烦。我谈了人口结构,谈了过度建设,特别是房地产。我说,这在许多国家都是问题的根源,而你们所有的红灯都在闪,你们会出问题的。我走下台,副总理迎上来说:“罗格夫教授,非常感谢您的发言。”我心想:抓人之前是不是都这么说?
不过我还是顺利离境了。此后,我很幸运地结识了一位才华横溢的中国年轻女性,她特立独行,很有反叛精神,来自清华,当时在哈佛访问,还是清华的研究生。她主动找到我,说她和很多统计部门打过交道,知道有办法把这个问题做得具体得多。于是我们合写了好几篇论文,发表在多家期刊上。这里只是一篇综合性的论文,反映了我们做的一项工作:我们构建了中国的人均住房面积数据。
这只是一个很粗糙的指标,人均住房面积,没有按质量调整。不过中国的房子质量其实不差,大量是新建的,非常标准化、统一,而且很新。它比英国和法国都高。我们的论文里有很多统计和图表,但这一张让我们大吃一惊。我们是怎么做到的?中国对数据讳莫如深。你想知道空置率,这是经济学家判断是否过度建设时最想知道的,那是国家机密;你想知道青年失业率,国家机密。但他们对自己建了多少基础设施、多少住房非常自豪,这些数据一个街区一个街区地数字化挂在网上,我们就用这些资料,长期积累,构建出了这套数据。后来许多人用各种方法核验过。
他们建了这么多住房,于是我们又回到老话题:他们可能即将爆发危机。美国顶尖的中国问题专家告诉我们这是胡说。在中国,听说领导层知道我们的研究,但不许公开谈论,中国媒体没有报道,只登一切都好的消息。长话短说,现在他们已经藏不住了:破产一桩接一桩,灾难一个接一个,给中国经济投下巨大阴影。房价在自由落体。中国的房价同样算是国家机密,但据我们的数据,跌幅至少和美国金融危机时一样大。
这在中国之所以是大问题,可以看这张图。它出自我们发表在《国际经济学杂志》上的一篇论文,显示了家庭财富的价值,给出了2022和2023两年的数据。中国那根红柱更低,是因为房价下跌,就我们能捕捉到的而言。可以看到,住房是中国家庭财富非常重要的来源。把债券加进来也不会改变多少,我们在另一篇论文里算过。所以房价跌得这么厉害,这就是中国陷入通缩的原因,这就是中国的麻烦所在,这就是没人愿意消费的原因,也是为什么无论推出什么刺激政策都很难奏效。他们面临相当大的挑战。但我仍然认为,他们终究会对美元问题有所行动。下一部分我跳过。
加密货币与地下经济
罗格夫: 另一个确定无疑的竞争者是加密货币。马尔科和我也许可以在问答环节多谈这个,因为我该收尾了。我认为加密货币永远不会在合法经济中取代美元,这点可以讨论。但全球有一个庞大的地下经济。世界银行对各项研究做过一次元分析,这些估计都相当粗略:发达经济体大约有百分之十七的经济活动在地下,不纳税,也不在政府统计之内;在发展中经济体,这个比例大约翻一倍。
这张表出自我和弗朗切斯科·帕帕达去年发表在《欧洲经济协会杂志》上的一篇论文,挺有意思,书里也收了这张表。我们用增值税数据推算人们逃了多少税:一边是欧洲各国实际征收的增值税,另一边是欧盟委员会为编制完全不同的指数而做的大规模调查数据,也就是人们自称买了多少东西,两相比对,得出这些缺口。结果与世界银行那次元分析对欧洲国家的估计惊人地一致。
我的同事斯特凡妮·斯坦切娃,有些人可能认识她,她今年获得了美国的克拉克奖,是法国和保加利亚裔的经济学家,写过关于所谓影子经济、地下经济的论文。她看了我们的结果说:“我很喜欢你们的方法,也喜欢这篇论文,但保加利亚的数字不对,这不可能。”我问:“什么意思?”她说:“我常去索菲亚,保加利亚地下经济不可能只占百分之二十,那里一切都在地下。”加密货币就可以用在这些地方。至于哪种加密货币、为什么、在什么场合用,我不想陷入细节,但它们无疑很重要。
接下来几张我跳过。央行独立性显然是一块基石,马尔科和我可以再谈,我在这里不展开。它显然是个问题,人人都关心。但我认为还有债务问题。
债务与实际利率
罗格夫: 这张图上是我的朋友大卫·布莱恩,年轻的朋友可能不认识他,他是一位了不起的魔术师,曾保持闭气的世界纪录,图上他吊在几英里高的空中。我拿他比喻美国的债务。美国的债务相当于所有其他发达国家加起来那么多。这一点因为美元强势而有所夸大,我把所有数字都换算成了美元,实际没有这么悬殊。我这里还有一张图没放:全球的贸易逆差。我说贸易逆差,其实指的是经常账户逆差(current account deficit),行家们请原谅这点细微差别。看全球的贸易逆差,基本上就是美国一家。当然也有别的国家有逆差,但规模很小。把全世界的顺差国和逆差国画在一张图上,逆差有百分之九十来自美国。我们是一个借债大国。
很长时间里,人们说没关系,不用担心,债务是免费的午餐(free lunch)。2010年代,我满世界跟人辩论:保罗·克鲁格曼、拉里·萨默斯,还记得“长期停滞”(secular stagnation)吗?他自己不想再提,但你们应该记住。奥利维尔·布兰查德至今仍坚持债务是免费午餐。信不信由你,我还在牛津辩论社跟彼得·蒂尔辩论过。我说:看看历史,我们正处在一个低利率时期,实际利率很低。以前也有过,低着低着就不低了。凭什么认为它会永远持续?还有那些关于生产率的说法,我稍后会回到这一点;还有关于人口结构的说法,认为利率就会永远低下去。
事实是,实际利率非常难以解释。这张图是十年期通胀保值国债的利率。最近几天它在上升,因为在当前这场战争中,人们似乎不再像过去那样把美元当作避险港湾。这是什么?我们大约百分之十的国债是通胀挂钩的,利率低得多,甚至可能是负的,因为通胀会给你补偿。它不是完美的指标,还有税收问题,但可以衡量经济学家所说的实际利率,也就是在很大程度上取决于投资需求的那个利率。可以看到,从大约2010年到2022年,它平均为零;现在的水平又回到了2024年的样子。
这张图本来应该有个标注,没显示出来。我想用激光笔指一下,没找到怎么用,希望我没按错什么。这张图出自2024年8月发表在《美国经济评论》上的一篇论文,合作者是我以前的两位学生保罗·施梅尔津和芭芭拉·罗西,他们早已远远超过了我。我不想装作他们是在为我工作,恰恰相反。我们整理了极长时段的实际利率数据。这张很宏大,是八个世纪里多个国家的全球平均,但只看英国或只看美国,图形也差不多。
第一,它波动极大。其实没有看上去那么剧烈,因为这么多数据挤在一个很窄的横轴里,拉开了会温和一点,但确实波动很大。你不应该把它当下的走势简单外推,它非常难以预测。我在这里画了一条趋势线。实际上从1900年往前看,利率长期下行,因为政府变得更安全,打败仗的可能性下降了,市场流动性也更好了。但大约从1900年起,下行放缓了,此后并没有明显的趋势。拉里·萨默斯等人盯着的是最末尾,我忘了圈出来:最后有一个三十年的下行期。可如果你再往前看,也有一个三十年的上行期。
你就是没法外推。我只想说,人口结构之类的因素也一样:确实能在几十年里起作用,关于这个有大量理论论文,但影响利率的还有别的因素。
和平红利的终结
罗格夫: 其中一个我在书里着重强调的,是军费开支。和平红利一直都在,直到它不在了。这是国防开支占GDP比重的图,直接取自书中。拜登任内它一路降到百分之三,大约百分之三点一。而1989年冷战刚结束时,它是现在的两倍多;越战时期更高得多。这种低水平是不可持续的。我还没算欧洲人,他们的国防开支实际上几乎为零,加拿大人比欧洲人花得还少。这无疑是一个重要的变化。我认为民粹主义也会推高支出。另外,全球债务增长了这么多,大多数模型都表明这至少会产生一些影响。所以,人人都以为债务是免费午餐,这种看法实在是被夸大了。
我还要说说进步派,我在书里对两边都有批评,而两边总体上都对我很客气,大概都以为我主要在批评对方,选择性地读。进步派说,只要削减赤字就是紧缩,这是在搬起石头砸自己的脚。想要再分配收入,那就多征税。我不认为可以指望利率一直这么低。
人工智能与生产率
罗格夫: 最后我讲讲人工智能。在座至少有一位比我懂得多得多。这是2012年。我曾经是职业棋手,但七十年代末就完全不下了,因为我害怕电脑。我见过一些早期的电脑程序,以为它们会来得比实际更快、更猛。这是此后我唯一一次跟人下的对局,对手是马格努斯·卡尔森,在我看来,他至今仍是世界上最强的棋手,遥遥领先。那是2012年。
我放这张照片,只是想说我下成了和棋,而且再也不会下了。说回正题:有人说人工智能会拯救一切,也许他们是对的,但事情非常复杂,因为其中有大量的不确定性。我只挑一点来说。在座有人做市场,或者读报纸,我知道研究生没时间读报纸。现在到处都在说:生产率提升要来了,会带来通缩压力。你们经常听到这种说法。
从某个层面看,这是胡说,因为央行可以把通胀定在任何水平。如今很多国家的通胀都在百分之二到三左右。有的国家零增长,有的增长很快;有的生产率增长强劲,有的生产率增长几乎为负。它们的通胀都差不多,因为央行可以选择任何它想要的通胀率。生产率真正影响的,是央行为了让通胀趋向百分之二而需要设定的利率。这是一个精确得多的表述。理论上这有些模糊,但没那么模糊:大体上,我们认为高生产率增长的时期往往伴随着高实际利率。
所以请记住,如果你听克鲁格曼和萨默斯的,他们说的是:利率会永远很低,因为生产率会一直很低。现在凯文·沃什要来了,他说:我可以把利率降下来,因为生产率提升带来通缩,所以利率可以下调。他也许是对的。有很多绝顶聪明的人能写出一个模型让这种说法成立,但我不认为这是常态。
危机来临时,一切皆有可能
罗格夫: 我已经严重超时了,最后讲两点。我确实认为我们迟早会陷入麻烦,不是因为非如此不可,而是因为不到那一步,谁也推动不了任何改变。我认为危机一旦到来,一切都可能发生。最可能的出路是通胀,加上金融抑制(financial repression),也就是强制要求机构持有国债。但海湖庄园计划,我没细讲它的尾部内容,其中包括让我们的债务违约。它主张违约。贝森特后来不再提了,但他当初为这篇论文摇旗呐喊,到处宣传。特朗普当然也乐于采取非正统政策。顺便说一句,违约并不总是错的。我们在三十年代就违约过,而富兰克林·罗斯福被誉为最伟大的总统之一。一切皆有可能,我们拭目以待。
这是多伊尔提到的那本书《这次不一样》。我们做了七年,2009年出版。它有一个庞大的数据库,光是数据来源说明就有两百多页。书刚出来的时候没什么动静,但随着金融危机步步展开,在早期阶段,人们看到我们说的东西,都说:太离谱了,这不可能发生。一年之后,它在亚马逊全部图书中排到第四,停留了大约一周,排在前面的是《龙文身的女孩》三部曲,因为我们那一版里没有性和暴力。下一版就说不定了。抱歉超时这么多,谢谢大家。
问答:加密货币该选哪种
巴塞托: 非常精彩的讲座,非常感谢。我是马尔科·巴塞托,现任明尼阿波利斯联储货币顾问,今年秋天将加入莱斯经济系,担任道格拉斯·李讲席教授。
罗格夫: 你自己说出来就好,我还以为这是秘密,什么都不敢说。他非常出色。
巴塞托: 我要说明,我不会讲太多,因为大家想听的是罗格夫教授。我说的一切都只代表我个人观点,不代表明尼阿波利斯联储、联邦储备系统或任何相关机构。我主要负责收集问题,不过罗格夫教授刚才暗示了几个我可以问的问题,恰好和我自己好奇的很吻合,那我就先问其中一个开场,关于加密货币。
您在书中主张,刚才也简短提到:加密货币对私人部门显然有价值。当然,作为政府,大概不喜欢它们在黑市上有价值,但这种价值是实实在在的,所以它们会长期存在。可这就引出一个问题:哪一种加密货币?种类很多。会是稳定币,还是比特币这样的币?您自己的研究指出过,有某种实物锚,是保证一种货币长期保值的重要因素,而加密货币没有。您怎么看?
罗格夫: 先说稳定币。早期大家用比特币,现在它仍被用于勒索软件之类,但目前它已在很大程度上被稳定币取代了。先解释什么是稳定币:它是一种加密货币,但背后有一笔资金池,由某个私人机构持有,承诺给你兑付一美元。通常以美元计价,主要的两家是泰达币,一比一兑美元,还有Circle发行的币,也是一比一兑美元。实际情况更复杂一些,你作为个人是没法直接去兑现的。
稳定币已经在很大程度上取代了比特币。但我认为这是暂时的,不会持久。原因在于我们对它们的监管很愚蠢:我们允许它们有资产支撑,却没有真正监管其流向能否追踪。不深入细节了:今年7月我们通过了一部大法案,叫《天才法案》(GENIUS Act)。特朗普总统很有给东西起离谱名字的天赋。不过拜登也有《通胀削减法案》,我还能说什么?史上最助长通胀的通胀削减法案。
于是我们暂时进入了一个稳定币的世界,而它是被当作现金来监管的。我从美国银行取钱,银行知道;超过三千美元,政府也知道。马尔科你应该很清楚,我记得就是明尼阿波利斯联储的一位监管人员给我解释的:两周内取现累计三千美元,就必须向政府报告,他们看得见。可一旦我把钱给了马尔科,或者给了别人,他们就不知道了。这就是人们喜欢现金的原因,也是现金在洗钱等等方面,更具体地说在逃税方面这么好用的原因。稳定币相关法案的设计就是要模仿现金的这一特性。
麻烦在于,稳定币不只是现金的替代品,它还替代借记卡、信用卡、电子转账,替代一切。政府不应该希望出现这种局面。
要监管它,有很多完全可行的办法。达雷尔·达菲有一篇论文流传了一段时间,还有很多其他人的方案,虽然有些争论,但做起来非常直接。我们终究会意识到必须这样做,到那时比特币又会重新被使用,因为目前稳定币基本上非常、非常难以追踪。所以这是周期性的。如果你问哪一种加密货币,我会说在可预见的未来是比特币,至于为什么,说来话长,就是先行者优势。
我很早就写过,比特币的价值不是零,而很多人说它是零:摩根大通的掌门人,乔治·索罗斯,老拿克鲁格曼说事不太好意思,但还是得说,克鲁格曼也说过它一文不值;还有许多优秀的经济学家,尤金·法玛等等。可它并非一文不值。它值多少,确实取决于怎么监管它,我不想答得太长。你可以监管它周边的银行。
请允许我再岔开一下。我从比特币诞生之初就在关注它,书里也稍微讲过。我女儿朱莉安娜十二岁时,在一所带初中部的高中念初中,她和几个同学在挖比特币。朱莉安娜非常聪明,不过懂行的人都知道,如果回到足够早的时候,挖矿并不难,用不了多少算力,后来难度才被调高。最主要需要的是电。
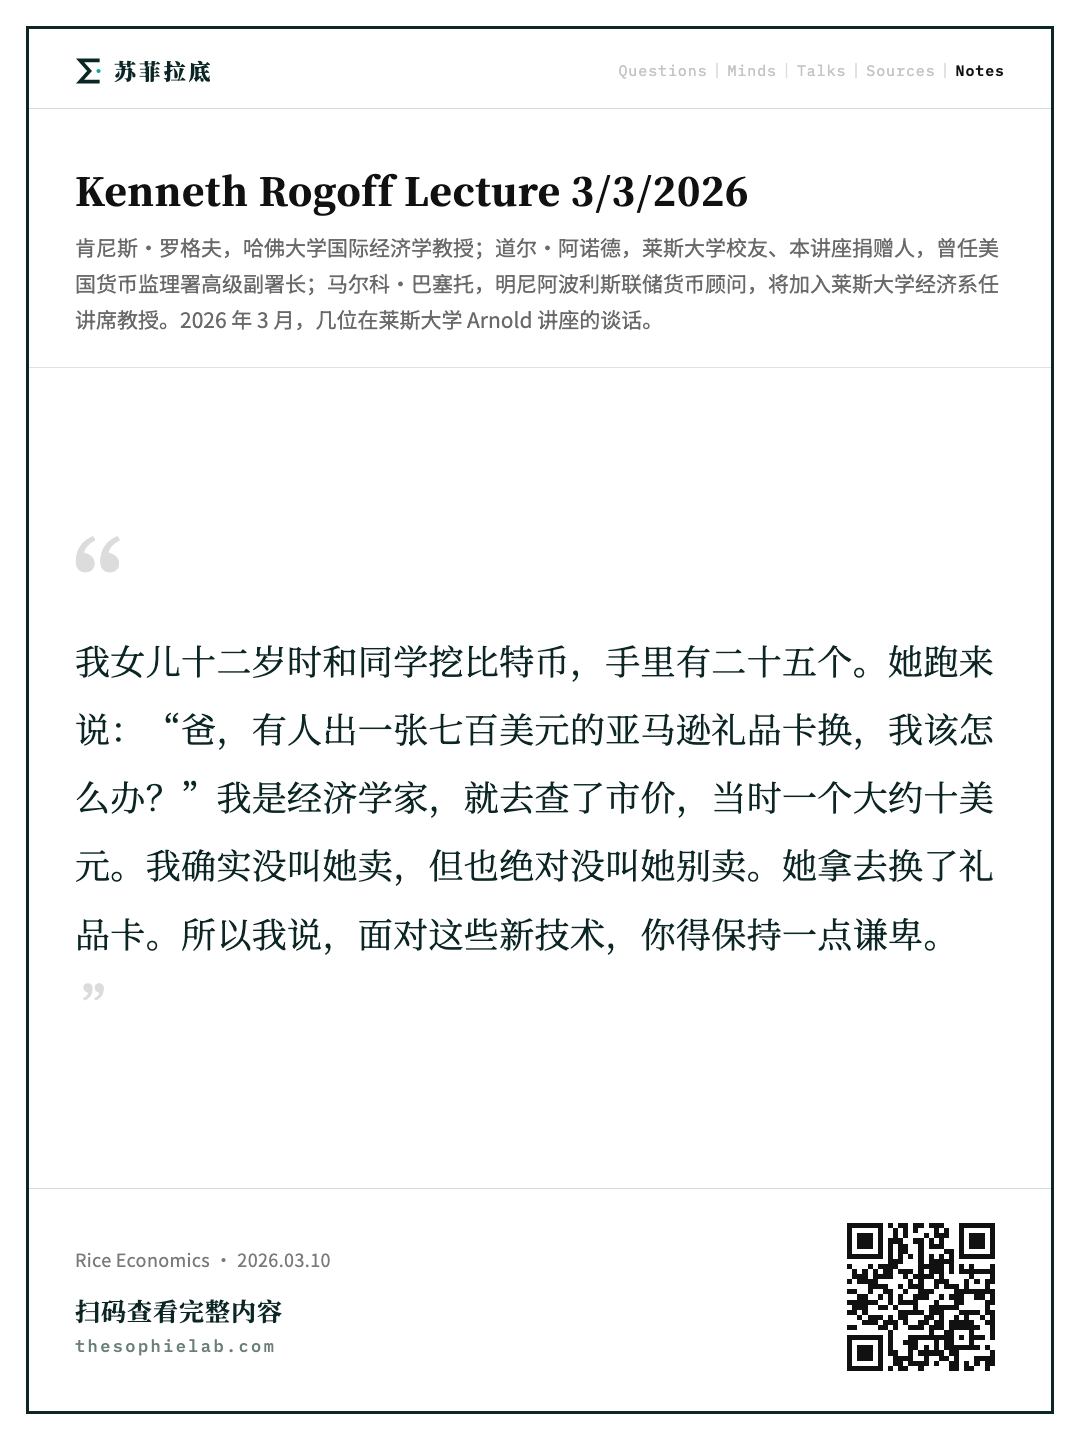
他们大概也蹭了点学校的电。她手里有二十五个比特币。她跑来说:“爸,我有二十五个比特币,有人出一张七百美元的亚马逊礼品卡换,我该怎么办?”我是经济学家,就去查了市价,当时一个大约十美元。我说:“想留着就留着,你自己决定。”我确实没叫她卖,但也绝对没叫她别卖。她拿去换了亚马逊礼品卡。她至今记得用那张卡买了什么。这件事我这辈子都翻不了身了,那些比特币本来够她把什么都买下来。所以我说,面对这些新技术,你得保持一点谦卑。
巴塞托: 我们收集一些现场提问吧。
问答:AI与就业
提问者(计算机科学教授): 您最后谈到了人工智能和生产率。我想引用您2012年写的一段话:“自工业时代开端以来,人们一再担心技术变革会造成大规模失业。新古典经济学预言这不会发生,因为人们会找到别的工作,尽管可能要经历漫长而痛苦的调整。总体而言,这一预言已被证明是正确的。”我的问题是:面对眼下这波即将到来的海啸,您预计调整会持续多久,会有多痛苦?
巴塞托: 能介绍一下您自己吗?
提问者(计算机科学教授): 我是计算机科学教授。
罗格夫: 啊,好吧,我遇上内行了。那篇专栏文章我记不清第一次是哪年写的,后来又回过头写过几次,我想第一篇应该是2010年,题目叫《特级大师与增长》。我当时说:我研究过国际象棋,我见过上帝。罗伯特·戈登等人在写论文论证生产率再也不会增长了,他们完全搞反了,问题在于生产率会增长得太快。我在牛津辩论社跟彼得·蒂尔辩论时,他的搭档是加里·卡斯帕罗夫,我的搭档是马克·沙特尔沃思。他们的立场是生产率再也不会提升了。显然,彼得·蒂尔自己投资时并没有按这个假设来,但那就是他们辩论的立场。而我看到了电脑发生的事情。
在座的经济学家都知道,经济学界对此争论很大。你可以找到站在两边的诺贝尔奖得主,甚至在同一所大学里。达龙·阿西莫格鲁认为我们有麻烦了,西蒙·约翰逊我想也站在这一边。而戴维·奥托和麻省理工的许多顶尖年轻教授都说:一片祥和,会非常好,没什么可担心的。我不想点名,但我认识一些人工智能领域最顶尖的人物,一路看着他们过来,因为他们都对国际象棋感兴趣。他们一直对我说:“肯,为什么经济学界没人研究工作岗位消失之后会怎样?”所以,我们到底处在哪一边?基本的问题就是:我们看到的是不是阿西莫格鲁说的那种情形。他的论述非常精细,我也不完全喜欢,但他确实偏向担忧这一边。
需要担忧的理由是:人工智能能做人做的事,而且做得更好,于是出现大规模失业。奥托那一派的观点是:我们会转去做别的工作,一切都会调整过来。有一些实证研究,但我想找个委婉的说法:那些研究基本上没什么意义,因为它们通常只看一家企业。只看一家企业,什么也说明不了。这是一个一般均衡问题:其他企业会怎样?工作岗位会转移到哪里?
我还应该提到第三派,我知道查德·琼斯有一篇论文,或许还有别人。第一派认为,资本在收入中的份额会飙升,我们会面临一百倍的马克思问题。第二派认为,劳动份额保持良好,我们都变得更富裕,皆大欢喜。第三派则认为,劳动份额,也就是相对于利润的那部分,保持稳定,但分给劳动力中越来越少的人。懂得和人工智能协作的人收入上升,而很多其他人失业。我认为在可预见的未来,这是最可能的结局。这只是大胆猜测,我并不知道。
但我确实认为这是一个真实的担忧。你旁边坐着的人也很懂这个,你们两位都比我懂得多。我对此相当担心,也担心社会是否有能力应对。而且这还不是我唯一担心的。我认为我们没有给它装上安全护栏。我们没有给社交媒体装上护栏,我认为那是有史以来最愚蠢的事。而我那些在人工智能领域或相关领域工作的孩子告诉我,人工智能的分量是社交媒体的五十倍。我们刚刚在Anthropic与国防部那场冲突中看到了这一点。这还没谈到那些关乎人类存亡的问题。所以我认为,这不只是我们对变化感到焦虑,而是变化太快了。答得很长,我相信你本可以得到更好的答案,谢谢你的提问。
提问者(计算机科学教授): 谢谢。
问答:估值与增长的极限
德赛: 您好,我叫尼莎·德赛,是一名创业者。我好奇的是,全球经济总量究竟能扩张多少?想想资产估值,还是说人工智能:要支撑人工智能公司目前的估值,理论上需要产生多少收入?而如果这些收入来自人工智能模型,那企业之所以肯为人工智能服务付钱,理论上是因为它们在别处获得了收益,等等。把这一切推演下去,全球GDP总量需要增长多少,才能撑得起这一切?
罗格夫: 我们经济学家不擅长这个。有个著名的例子:1996年,艾伦·格林斯潘说市场被严重高估了,他的依据是另一位诺贝尔奖得主罗伯特·席勒刚刚说过的话。有意思的是,他们说完之后,股市又涨了好几年。后来确实崩盘了,但从来没有跌回到他们说该卖出时的水平。所以每逢新技术出现,都非常难判断。其中一个难点是,到底该用什么利率来给未来利润贴现。不过我想说,眼下的部分原因在于,人们认为企业在利润中的份额会上升,而且企业有足够的垄断力量,这让它们更值钱。不过说到底,你是每天琢磨这件事的投资人,而我只是持有指数基金。
问答:美元特权何时消退
麦克唐纳: 您好,我叫亚历克斯·麦克唐纳,已经退休了。
罗格夫: 你从什么岗位退休的?
麦克唐纳: 我以前开一家公司,做卡车车厢和挂车。我好奇的是,您给我们看了那张红色、蓝色国家的地图,是2019年的。
罗格夫: 我给你们看的是2015年的。
麦克唐纳: 2015年,您说书里有2019年的。我的问题是:据我观察,那张地图正在变化,也许变得很快,至少比过去快。您提到了美元在利率上的特权,还提到份额从百分之八十五降到百分之七十影响很大。所以我想知道,您如何看待美元今天的这种特权?您会看哪些迹象,来判断这种特权正在消退,还是能够维持?谢谢。
罗格夫: 关于迹象,能实证观察的是利率会逐步上升,不过还有其他因素也会让实际利率波动,所以并不那么清晰。至于能使用金融制裁的好处,迹象可能是我们不得不更多地诉诸战争,而不是金融手段,但这很难衡量。相关论文很多,经济学家长期以来的估计是:这份特权每年大约价值百分之一。但这个问题不容易回答。
不过,全球贸易体系、全球地缘政治体系的碎片化(balkanization),一定会对此产生影响。二十五年前我和莫里·奥布斯特费尔德合写过一篇论文,论证在贸易体系中加入摩擦,会对金融体系产生影响。在座很多是经济学家,我知道不是所有人都是:我们的论文表明,从一般均衡角度看,加征贸易限制会在很多方面影响金融。所以这很有意思:如果你问特朗普政府,喜不喜欢美国在金融上如此强势?他们会说:喜欢,可我们只是对贸易征税而已。不,事情不是这样运作的。如果你看不出这一点,可以设想关税高到你被完全隔绝于贸易之外,那显然没有人会到你的国家投资。而我们证明的命题是,这种效应是按比例发生的。所以哪怕是百分之十的贸易成本,也会产生影响。
所以我当然认为碎片化会有影响。还有一些指标,比如用什么货币开发票、债券以什么计价等等,它们变化得非常慢,但能让它们加速变化的是战争。我认为无论如何它们都会变。眼下我们在伊朗,我完全希望那里进展顺利,那对美元会是好事,毫无疑问。但如果伊朗成了又一个越南,那对美元就不是好事了。我们拭目以待。
问答:如果今天重写
巴塞托: 我来问最后一个问题。
阿诺德: 我想问一个。
巴塞托: 好,您来问。
阿诺德: 您这本新书,讲美元的这本,大约一年半前就付印定稿了。
罗格夫: 我算术不好,不过是的,2024年10月。
阿诺德: 如果今天让您给这本书写个补篇,您会撤回什么,换个说法,或者补充什么?哪一两个观点在今天比任何时候都更突出?
罗格夫: 我刚好写完了平装本的序言,平装本即将出版。除此之外,我什么都没改。
阿诺德: 我可不要版税。谢谢。
罗格夫: 不不不,不是那个意思。你问的这个问题,我也问过自己,结果我改动得非常少。我写这本书时着眼的是长期因素,我认为很多事情我大体上说对了,书里强调的东西我今天还会再强调一遍。当然,我完全没料到特朗普会如此极端,但他想做的事书里都谈到了。他说要废掉美联储的独立性,我谈了;顺便说一句,进步派也想这么做。他谈的那些税收政策,宏观经济方面的事情,我都谈了,也谈了一些军事方面的事情。有一点我想特别指出。
我在书里尽量保持超脱党派的立场。我得说,我是哈佛那百分之三自称保守派的教授之一。我曾是克林顿式的民主党人,在哈佛这就等于尼安德特人。但我不想卷入政治喧嚣。我认为这本书讲的是赤字,是美联储独立性,是我们的军事实力,而不是那些在政治辩论中占据核心位置的社会议题,我不想蹚那摊浑水。
但如果非要我指出一件让我不安的事,而且不谈它我会觉得失职,那就是腐败。为了保持超脱,我在书里用的说法是“腐败的观感”,因为这事可以有不同的解读。我确实担心它会损害我们的品牌。还有法治问题,想想看。不过腐败问题是相当明确的。
我和马克斯·哈里斯有一篇论文即将发表在《论文与会议录》上,我们测算了历史上那些以腐败著称的总统到底有多腐败。结果是,尤利西斯·格兰特可能仍是冠军,如果不按美元绝对额而按年工资的百分比算的话;他涉及的金额好像只有四百万美元。至于特朗普,截至他任期第一年,按《纽约时报》的估算,而《纽约时报》显然不是特朗普的朋友,他还没到那个程度,不过他还有三年。但我认为这是非常严重的问题。纽约民主党人的那些做法,我并不赞同,我认为适得其反。但我确实认为,腐败问题可能会损害我们的品牌。
巴塞托: 让我们以热烈的掌声感谢罗格夫教授。
一句话概括
哈佛经济学家、前 IMF 首席经济学家肯尼斯·罗格夫在莱斯大学 Arnold 讲座上,以新书《我们的美元,你们的问题》为底本,回顾美元霸权几起几落的历史。他判断美元的支配地位已在 2015 年见顶:外部有中国、欧洲主动"去美元化",内部有财政赤字、央行独立性受冲击和"腐败观感"侵蚀美元信誉。无论哪党执政,美国和世界都将进入一段颠簸期。
核心要点
- 美国并非从未违约,"我们的美元,你们的问题"本身就是傲慢加反讽。 1930 年代罗斯福废止美元兑黄金,最高法院承认属于违约,却判"无害无责"。1971 年尼克松关闭黄金窗口,财长康纳利对欧洲人说出这句名言。罗格夫认为讽刺之处在于问题其实落在美国自己身上:脱离金本位后美国没有管理本币的方案,花了约 10 年、直到沃尔克上任并确立央行独立性才找到办法,1970 年代的通胀与美元份额流失由此而来。他把尼克松看作与特朗普最接近的历史类比。
- 美元已经很贵,历史上两次同样高位后都跌去约三分之一。 按圣路易斯联储的实际购买力指数,美元走了 15 年牛市,特朗普任内只小幅回落。1985 年和 2002 年美元处于类似高位,之后都下跌约 30%–40%。汇率很难解释,但"购买力严重偏离终会回归"是少数可靠的规律。他说日元如今便宜得离谱,1990 年代初则正好相反。
- 衡量美元地位,要看各国央行锚定谁。 按他与莱因哈特、伊尔泽茨基 2019 年发表于 QJE 的分类:1950 年的美元区其实很窄,欧洲当时在美元区内,苏联和中国自成体系。到 2015 年几乎全球都是美元区,欧洲却以欧元独立出去。他把 2015 年视为美元支配力的顶点。如今按收入加权,亚洲占美元区一半,而中国是全球过半国家的第一大贸易伙伴。
- 中国正在加速脱离美元。 2010 年中国贸易中人民币结算占 0%,现在约 50%,并且在建设美方看不到的独立结算系统。书中有六章写中国,他认为中国跟随美元太久,今天的部分问题由此而来。另一面,"中国将超越美国"的共识被严重高估。他与一位清华合作者用网上公开、逐栋数字化的建设数据,重建了中国人均住房面积,结果已超过英国和法国。当年美国中国学界认为这是胡说,现在中国房价跌幅至少与美国金融危机时相当。住房是中国家庭财富的主体,这就是通缩和消费疲软的根源,刺激政策难以见效。
- 美元霸权最大的好处是掌控全球金融"后台",而这种掌控靠军事实力支撑。 清算体系、Visa/Mastercard(约占欧洲电子消费的三分之二)、欧洲内部换汇常经由美元中转,这些让美国可以切断他国银行的美元清算。2014 年美国就为伊朗问题这样威胁过欧洲。他强调这种控制力来自军事主导下的谈判筹码,批评克鲁格曼等经济学家长期忽视这一点。他引用前学生施雷格、马焦里、克莱顿等人的研究:美元份额从 85% 降到 70%,制裁威力就会大幅衰减。
- "过分特权"的真正含义是抬高了对美元的需求曲线,而不是让美国可以长期逆差。 外国对美元的需求降低了美国所有人的借贷利率,包括房贷和车贷,经济学界估算价值约每年 1%。他不认同"储备货币国必须逆差"的说法(据他说特朗普的不少经济顾问也持此论):英国当主导货币 200 年一直顺差,美国 1950 到 70 年代也是顺差。多极化会推高美国利率,正好叠加在财政困境上。
- 低利率不会永续,"债务是免费午餐"站不住脚。 他与施梅尔青、罗西 2024 年在 AER 发表的八个世纪实际利率数据显示:实际利率波动极大,1900 年后没有明显趋势,任何 30 年的走势都不能外推。10 年期 TIPS 在 2010–2022 年平均约为 0,现已回升。推高利率的因素正在出现:美国国防开支从冷战末期的 6% 以上降到拜登时期约 3.1%,"和平红利"已经结束;民粹主义推高支出;全球债务膨胀。美国一国约占全球经常账户逆差的 90%。
- AI 带来的生产率提升,影响的是均衡利率,而不是通胀。 央行想把通胀定在哪里就能定在哪里,生产率高增长期通常伴随更高的实际利率。因此他对沃什"生产率会抑制通胀,所以可以降息"的说法存疑。就业问题上,他认为最可能出现"第三种结局":劳动份额总体稳定,但集中在少数会用 AI 的人手里,其余很多人失业。他批评奥托一派的单企业实证无法回答一般均衡问题,认为社会没给社交媒体设防是"最愚蠢的事",而 AI 的影响据说是社交媒体的 50 倍。
- 政治经济因素与党派无关。 进步派同样反对央行独立、甚至反对银行,并主张"一切免费、发债无妨"。他预计美国终将爆发财政危机,原因不是非爆发不可,而是公众在危机到来之前不肯妥协。危机一来"一切皆有可能":通胀、金融压抑(强制持债)乃至违约。米兰起草、贝森特四处推介的"海湖庄园协议"方案就包含违约内容。
结论与值得注意的细节
- 新书的命运:书稿 2024 年 10 月定稿,大选后只允许补几句。大学出版社拖着不出,结果恰好在"解放日"关税之后上市,销量据他估计是原本的 10 到 50 倍。之前同行和业界都说他的结论"疯了",出版后又反过来问他"为什么说得这么温和"。他的解释是"想再活跃 20 年,说话得谨慎"。
- 欧洲态度转变:特朗普扬言要格陵兰之后,欧洲财长们明显更积极地推进摆脱美元依赖,他刚应邀去布鲁塞尔给欧洲财长会议讲过这本书。
- 日本的教训:1980 年代中期日本地产和股市的总市值都超过美国。1985 年广场协议原定让日元升值 10%,结果日元翻倍。他说日本人均收入如今已低于美国最穷的密西西比州。中国官员多次对他表示"绝不让美国对我们重演这一套"。
- 加密货币:取代不了合法经济中的美元,但全球地下经济很大(发达国家约 17%,发展中国家约为两倍),有真实需求。稳定币眼下流行,是因为监管把它当现金对待、难以追踪,比如 2025 年 7 月的《GENIUS 法案》。他认为监管终将收紧,届时比特币会凭先发优势重新占上风。趣事一则:他女儿 12 岁时挖到 25 枚比特币,以 700 美元亚马逊礼品卡卖掉了,他"永远也洗不清"。
- 观众问答:伊朗战事若顺利对美元有利,若成为"又一个越南"则不利;地缘破碎化会通过贸易摩擦传导到金融(他与奥布斯特菲尔德 25 年前的论文)。被问书中最想补充什么时,他认为大部分判断都成立,只点了"腐败观感"与法治问题会损害美元品牌。他与马克斯·哈里斯的论文按占年工资的比例计算,格兰特仍是"腐败冠军",特朗普"还有三年时间"。
- 人物细节:罗格夫少年时几乎辍学去下职业国际象棋,1970 年代末因担心计算机而退出棋坛。2012 年与卡尔森下过一盘,结果为和棋。

追问一个大问题。 苏菲拉底的每周来信,写这一周在追问的问题和看到的回应。
 微信公众号