
Thomas Laffont: The $4T AI IPO Wave Is Coming… and We’ve Never Seen Anything Like It
节目发布 2026-06-04 · All-In Podcast
编者按:本文是 Coatue 联合创始人兼总裁托马斯·拉丰在 All-In 峰会上的主题演讲与对谈实录,这也是他首次登上播客节目。拉丰先以一组数据幻灯片梳理了独角兽经济的复苏、AI 巨头的增长曲线、SpaceX 的估值逻辑与 AI 收入的来源,随后与四位主持人查马斯·帕里哈皮蒂亚、杰森·卡拉卡尼斯、大卫·萨克斯和大卫·弗里德伯格就幂律、估值、公开市场的检验以及数万亿美元回流硅谷的后果展开讨论。本文依据现场录音编译整理。
播客首秀
拉丰: 你们猜我为什么把播客首秀留给 All-In?那些小角色都打过电话来,我说不,我就等着,等到几位好兄弟来叫我。
拉丰: Coatue 做的是想法的生意。当你手里握着一个真正革命性的想法,它可以变得非常大。我们当初决定进入这一行,就是为了找到伟大的创业者,找到伟大的公司。
拉丰: 今天我想做点不一样的事。几位已经连讲了好几个小时,现在可以歇几分钟,靠在椅背上。我会放一些幻灯片,带大家看一遍独角兽经济(unicorn economy)的最新状况。
独角兽经济回暖
拉丰: 市场回来了。自 2024 年 9 月以来,独角兽经济的平均估值上涨了 70%。我想这一点在座大多数人都有直觉。但更令人惊讶的是,公开市场几乎做出了同样幅度的上涨。如果看独角兽经济总值占纳斯达克的比重,这个数字从 2015 年起大幅攀升,过去几年却基本走平。我认为这说明了 Palo Alto 等上市公司的表现有多强。
拉丰: AI 正在主导融资。这张图有意思的地方在于,AI 的占比还在持续上升,已经连续多年在融资盘子里抢下更大的份额。但融资的构成变了。独角兽工厂(unicorn factory)的产量在 2021 年零利率时代(ZIRP)见顶,如今已回落到远低于疫情前的水平。把两者放在一起算一下,你会发现每家独角兽的平均融资额比 2021 年增长了五倍。也就是说,独角兽更少了,但每一家募的钱更多了。
三代队列的存活率
拉丰: 我要在这张图上多花一分钟,因为它关乎我们这个生态系统的健康。看绿线,这是零利率时代之前的独角兽队列,大约 73 家。成为独角兽 20 个季度之后,其中 80% 要么完成了新一轮融资,要么已经退出。我认为这相当健康。
拉丰: 再看 2021 年队列,也就是红线,有两点很扎眼。第一,20 个季度过去,完成融资或退出的比例不到 20%。第二,看看数量,479 家,对比上一代的 73 家。现在新一代来了,我们称之为 2024 年 AI 公司队列。关键问题是:它们未来会怎样?会更像前面哪一代?
新「壮丽八巨头」
拉丰: 前面说到 AI 正在把独角兽的融资盘子集中起来,但我们还看到,前十名公司拿走了相当大一块融资。所以不只是 AI 公司在吸金,而是极少数几家 AI 公司在吸金。这也合理,我们都知道 Anthropic 和 OpenAI 在募巨额轮次。
拉丰: 由此我想到,我们其实有了一个新指数。如果认真想想未来的指数长什么样,眼下我暂且叫它「壮丽八巨头」(Magnificent Eight),当然随着这些公司陆续上市,这个数字还会缩小。我第一反应是:好一群了不起的公司。再看它们的多样性:SpaceX、Stripe、Anthropic、Databricks、Revolut、字节跳动、Anduril。有互联网,有 AI,有金融科技,有太空科技。如果能买,我很乐意在接下来十年以上一直持有这个指数。
拉丰: 这个指数的表现自然也是惊人的。它代表将近 4 万亿美元的价值,彻底碾压了传统的「壮丽七巨头」(Mag 7)。其中几乎每一家的表现都超过了那个指数。
退出解冻
拉丰: 另一个积极信号是退出正在解冻。这些年我和几位主持人反复讨论一件事:我们知道独角兽经济很擅长消耗现金,但它究竟回吐了多少现金?消耗的现金和返还的现金必须有一个平衡,生态系统才能维持。看数据,2026 年的趋势相当不错,虽然还没回到 2021 年的水平,但已经很可观,而且今年还剩半年。
拉丰: 这还不包括我们知道很快要上市的三家公司。SpaceX 显然就在几周之内。Anthropic 今天刚刚传出消息,已经秘密递交了 S-1。光把这三家加起来,就基本超过了过去十年的总和。这意味着什么?如果你 2024 年在第一届 All-In 峰会现场听过我的演讲,就会记得当时我们的生态系统是失衡的:消耗的现金远远多于返还的现金,这是根本性的失衡。而现在,即便还没算上我刚才提到的那几场流动性事件,我们的生态系统也已经平衡得多了。这一点还会继续改善。
超速增长曲线
拉丰: 部分原因是 OpenAI 和 Anthropic 的增速前所未见。看这张图,请记住它的起点是 2025 年 1 月,距今只有一年半。才几个月,这两家公司的收入就超过了 Workday,一家相当了不起的人力资源软件公司。然后是 ServiceNow。年底超过了 Adobe。今年 1 月又超过了 Salesforce。现在甚至比 Google Cloud 和 Azure 还大。
拉丰: 未来会怎样?这只是基于一些假设和预测,但我们的估计是,它们不仅已经比 Azure 大,到今年年底可能超过 AWS,到 2028 年有可能超过整个微软。
拉丰: 这些超大规模云厂商(hyperscalers)并没有坐以待毙。他们看到了颠覆,而且不只是看到,他们在出钱资助这场颠覆。看看 ChatGPT 时刻之后,这些全世界最大的公司为推动和创造这场变革投入了多少。真正史无前例。
SpaceX 估值框架
拉丰: 我知道很多人要谈 SpaceX,所以我想分享一下我们作为投资人是怎么看 SpaceX 的。无论你是在考虑要不要持有这只股票,还是只想在鸡尾酒会上显得更聪明,都可以借用我们的功课。
拉丰: 研究 SpaceX,第一个跳出来的结论是:与它估值相关性最高的驱动因素是发射频次。这在直觉上说得通,你做的是发射生意,发射得越多,价值就应该越高。数据里确实能看到这一点。但我想指出另一个本质上不同的比率:如果拿估值除以发射次数,会是什么样?
拉丰: 你会看到它在一段时间里一直处于固定区间,然后开始明显上行。我们相信市场是理性的,所以我们开始思考:为什么 SpaceX 在发射次数更多的时候,市场反而给它每次发射更高的估值,而不是在起步阶段?我的根本看法,姑且称之为 Coatue 框架,是 SpaceX 商业模式的质量随发射次数而提升。
拉丰: 第一阶段,我们叫「星座前」(pre-constellation),你还在试自己的火箭,而火箭是很难的。也许有几个政府客户,但那是一次性收入,不可预测。然后进入初步爬坡期,你可能有了一个星座。为什么星座重要?因为它是一个终端市场,而且是经常性收入的生意。卫星放得越多,订户越多,收入越多。接着你从爬坡进入规模化,不再只有一个星座,而是多个星座。我们认为最终会有各种各样的公司、政府和军队想拥有自己的星座,以便掌握自己的命运。到这一步你就成了规模化的业务,并最终成为一个平台。我们都知道在这个技术时代平台有多值钱。平台意味着不仅核心业务的客户多得多,还会长出新业务:可以是太空数据中心,可以是月球、火星和其他太空应用的期权价值。
越大反而越容易
拉丰: 这个时代的标志性特征是这些公司扩张的速度。无论对比个人电脑、互联网还是移动时代,Anthropic 的扩张速度都是我们前所未见的。
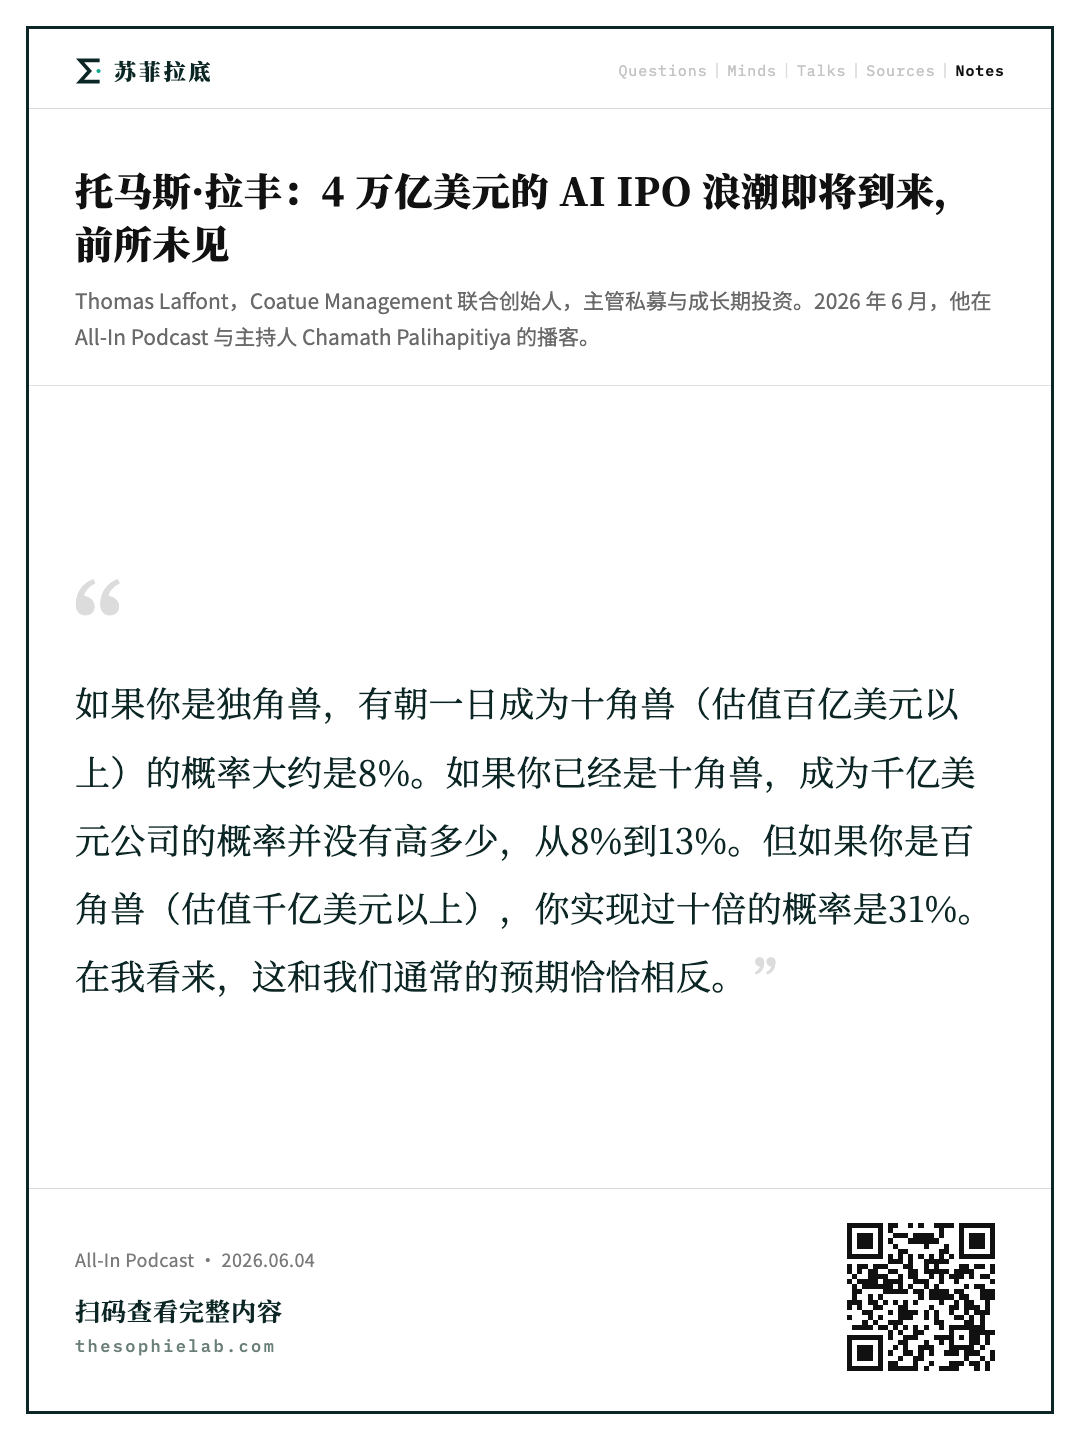
拉丰: 接下来这个分析很有意思,我也很想和几位讨论。我们把公司分成三组,然后问:在每一组里,出现十倍回报的概率有多大?在我这样的投资人看来,也许不算杰森那样的种子投资人,但对我们成长期投资人来说,十倍已经非常好了,很难找。数据告诉我们:如果你是独角兽,有朝一日成为十角兽(decacorn,估值百亿美元以上)的概率大约是 8%。如果你已经是十角兽,那么成为千亿美元公司的概率并没有高多少,从 8% 到 13%。但有趣的是,如果你是百角兽(centacorn,估值千亿美元以上),顺便说一句,这里我们把上市公司和非上市公司都算进去了,那么你实现过十倍的概率是 31%。在我看来,这和我们通常的预期恰恰相反。
拉丰: 再看这些公司创造价值的速度。这张图是我最后一刻加进来的,因为数据实在太新鲜。通常从 5000 亿美元市值涨到 1 万亿要花好几年。但最近公开市场发生了一件事:不仅有三家公司在同一年完成了这一跨越,而且其中两家是在几周之内完成的。这能得出什么结论,我们等会儿可以聊。
Cerebras 与半导体行情
拉丰: 就在这些公司以惊人速度从 5000 亿冲向 1 万亿的同时,也有公司花了很长时间才走到成功。Cerebras 刚刚上市,是个很好的例子。我长期担任它的董事,并领投了 B 轮,对此非常自豪。但看看这家公司的融资史,你就明白我为什么在图上放了一个施工的小图标:它熬了很久,有过一些黑暗时期,好几年没有新资本进来,全靠苦干去打磨技术。这一切最后换来了一份巨大的 OpenAI 合同,公司估值随即翻了五倍。
拉丰: Cerebras 成功了,而且坦白说不止 Cerebras。半导体正处于一轮世代级的大行情。我早些时候还在和朋友布拉德·格斯特纳(Brad Gerstner)聊这件事。仅从 2024 年 All-In 峰会算起,你就能看到半导体行业跑赢指数多少。
记忆需求与内存股
拉丰: 未来会怎样?今天上午听了这么多演讲者,我的一个收获是,大家似乎普遍同意:AI 系统对你的业务、对你这个用户了解得越多,就越有用。你去订餐厅的时候,希望它已经知道你的偏好,几点吃饭,爱吃什么,等等。所以我们认为,在这个时代,仅仅因为 AI 系统为了提供服务而产生的需求,每个用户对应的内存用量就可能增长五倍。这有助于解释为什么我们看到内存公司的股价出现了那样的走势。
AI 收入三大支柱
拉丰: 最后我想谈一个争议很大的问题:收入在哪里?回想过去 12 到 24 个月,大家一直在讨论:有没有收入?有没有投资回报?这些钱究竟对应着什么?所以我们试着去看:AI 生态系统究竟有多大?我们认为今天大约是 1400 亿美元,今年会到 3000 亿左右,2027 年再翻一倍。那么这些收入从哪里来?
拉丰: 拆开来看,我们估计这个行业有三根关键支柱。第一根大家都知道,消费者。订户数乘以每用户平均收入(ARPU),就是消费端的收入。第二根我想很多人忘了,是广告。我们估计目前 Meta 和 Google 投放的广告里,大约四分之一是 AI 驱动的。我们认为这个渗透率最终会到 100%,那是 1500 亿美元。第三根显然是企业端的突破,大家都知道 Claude Code 和 Codex 正在企业内部做什么。把这三块加起来,你就能对这个生态系统的规模有一个清楚的认识。
全行业颠覆
拉丰: 这是我倒数第二张幻灯片。在我看来,这个时代和我此前作为投资人经历过的时代有一点不同:此刻几乎每一个经济部门都在被改造。一些显而易见的领域我们都清楚,比如软件。但看看电信。我相信几年之内,Starlink 会驱动一种设备,让你真的可以在世界任何地方打电话。我们认为这在技术上已经解决了,而每一次通话掉线都在提醒我们,外面有更好的技术。回到尼克什(Nikesh Arora)讲的利润池(profit pool)框架,我认为 Starlink 的利润池,就是全球电信业宽带加无线的利润池。
拉丰: 我们知道算力正在推动半导体的巨变。早些时候有参议员告诉我们,数据中心如何改变了宾夕法尼亚州的能源格局。再想想汽车业。我相信很多人关注了上周法拉利的事,它试图推出电动和自动驾驶的新技术,这引出一个问题:在一个自动驾驶和电动化的世界里,这个品牌的未来是什么?我认为市场对那辆车的反应恰好印证了这种叙事。然后显然是消费领域,我们知道 GLP-1 类药物正在深刻影响食品和酒精的消费、饮食结构,以及对健康的高度关注。
拉丰: 把这些放在一起,结论是什么?第一,新的独角兽经济更健康了,这真要感谢 AI。第二,赢家的复利速度前所未有,这意味着不在赢家里的代价也前所未有地高。第三,颠覆正在波及全球经济的每一个角落。顺便说一句,我们甚至还没有超级智能。距离我上次参加 All-In 峰会大约两年了,我开始想:两年后这一切会是什么样?我们知道那将是极为有趣的时期,也很庆幸有这么一群人帮我们看清接下来两年的路。
幂律之下如何配置
卡拉卡尼斯: 我们给这场谈话起个标题:幂律统治我们的生活。所有巨大的收益都在向极少数公司集中,而这些公司依然强劲。你怎么看私募市场生态的演变,也就是场上这盘棋,因为公司留在私募阶段的时间更长了,又出现了这些超乎寻常的结果?我显然在最早期运作。有人做 A 轮,比如 Craft Ventures。你们这样的机构则向下延伸进入私募。我刚和布拉德·格斯特纳聊过,你们前面也提到他,他说:我得想清楚把时间放在哪里。他们既做早期,也和你们一样做公开市场。再加上像安德森·霍洛维茨(Andreessen Horowitz)这样的机构,可能在大举追求平均回报,把风险投资指数化。对于有限合伙人(LP)、天使投资人和风投机构来说,未来十年、二十年的赛场会是什么样?这一切要怎么梳理成一套连贯的策略?因为私募市场的运作方式显然已经和二十年前的剧本大不相同。
拉丰: 我想第一层拆解,从账本的正面看,结果变大了。我们在私营公司里看到了过去想都不敢想的结果。我认为这对整个生态系统总体上是好事。这正是我想放那张 SpaceX 幻灯片的原因,发射生意这一点对我来说有些反直觉:为什么一家公司发射得越多,估值反而越高?所以至少我们有了一批大结果。而这些结果似乎会在 12 个月之内进入公开市场。回想零利率时代,结果更小,公司也不上市。至少在这个时代,我们有大结果,这些公司也有上市的意愿。Anthropic 和 OpenAI 都公开表示想上市。我认为这是好的。
拉丰: 最大的问题在于,我们似乎在生活的每个方面都在谈 K 型分化和幂律,而初创企业似乎也是如此。看我那张百角兽的图,我们在那个数字上已经卡了一阵子了。杰森,我想你问的要点是:如果未来十年没有新的百角兽出现,事实上过去几年我们几乎没有看到新的,那对我们来说就是一个警示信号。
卡拉卡尼斯: 这对资本配置者意味着什么?按你展示的东西,一个理性的 LP 会说:等谁涨到千亿美元,然后把手里每一块钱都梭哈进去,因为那是最确定的,最不脆弱的,最省力的,回报也最快。但我们都知道,供需决定估值。这些估值正在脱离我们见过的任何估值指标。今天比尔·阿克曼(Bill Ackman)给我们讲得很准确:你是在对万亿美元公司做风险投资,给它们 50 倍、100 倍营收的估值。所以请谈谈,作为有限合伙人、私募投资人、高净值和超高净值个人,理性地讲,钱应该往哪里放?所有人都抢着挤进三个名字,你担心吗?
拉丰: 显然,过去五年那就是正确的策略。问题在于接下来的五年。
卡拉卡尼斯: 对。
拉丰: 关于估值这个论点,我唯一想反驳的是:这些不是假公司。
卡拉卡尼斯: 绝对不是。
拉丰: 我记得 2000 年的泡沫,也记得 2021 年。而这些公司在大规模地产生可观收入,增速比我们见过的任何东西都快。这些生意是真实的,而且业绩在兑现。据广泛报道,Anthropic 甚至有过一个盈利的月份,所以它们也算得上盈利了。
公开市场是试金石
拉丰: 但归根结底,查马斯,我想你也同意,公开市场是最终的检验。
查马斯: 均衡器。
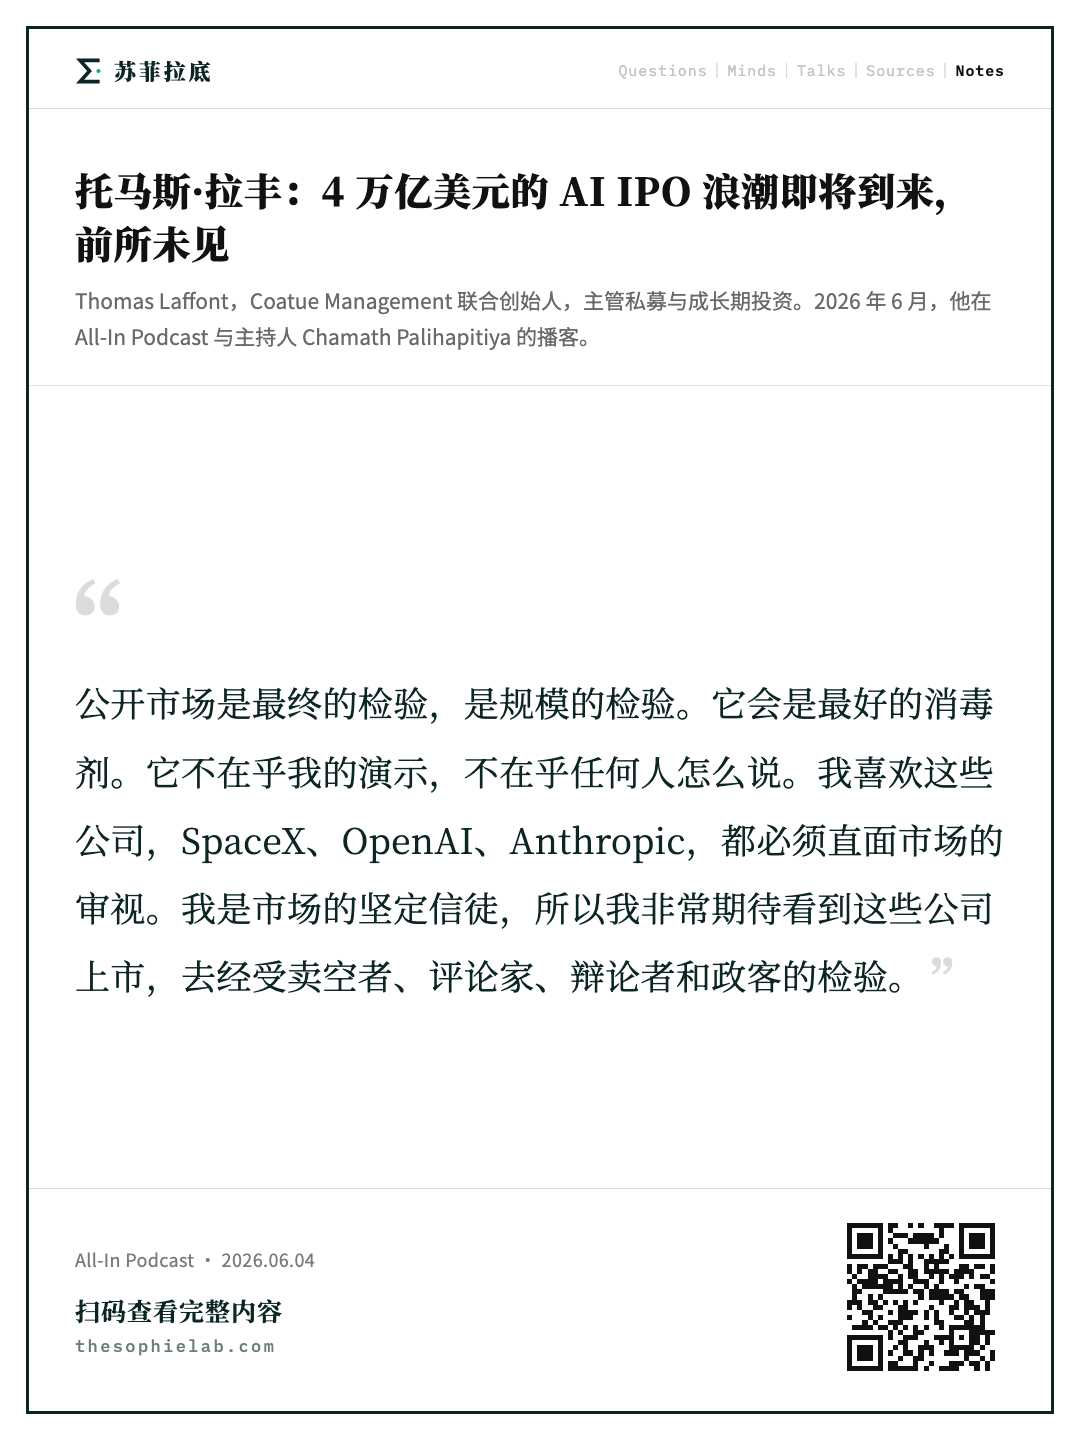
拉丰: 对,是规模的检验。它会是最好的消毒剂。它不在乎我的演示,不在乎任何人怎么说。我喜欢这一点。我喜欢这些公司,SpaceX、OpenAI、Anthropic,都必须直面市场的审视。我是市场的坚定信徒,所以我非常期待看到这些公司上市,去经受卖空者、评论家、辩论者和政客的检验。
查马斯: 我问你两个问题。第一个很战术性。通常我们会说,消毒或者说杀菌在上市第一天就发生了。
拉丰: 对。
查马斯: 但现在规则变了,会有大量被动买盘,所以这个日期会往后推,因为得先把供需消化一遍。所以可能要到……
拉丰: 六个月加一天。
查马斯: 六个月加一天,也就是锁定期结束之后,我们才能真正开始看清这些公司是什么。好,这是战术问题。更具战略性的问题是,托马斯,你认为是不是存在某种结构性的低效或者错误,让这些复利机器能在如此规模上继续加速?这是市场效率的问题,还是幸存者偏差,我们不该过度解读?你怎么看?
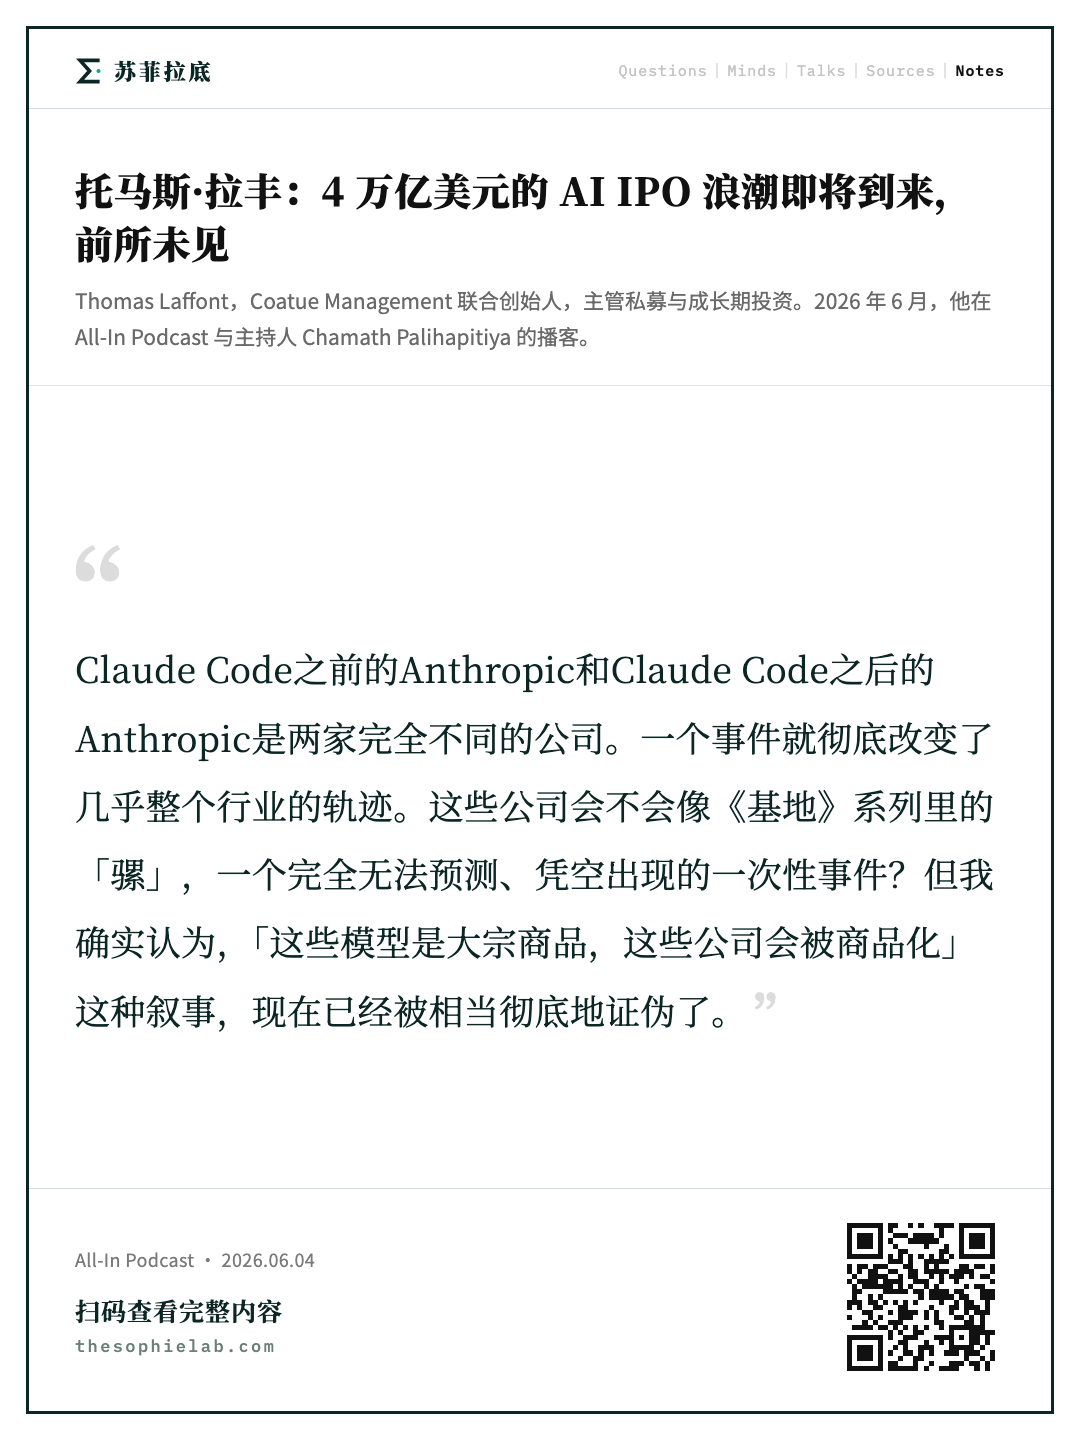
拉丰: 我不想过度解读,因为样本太小了。看 Anthropic,Claude Code 之前的 Anthropic 和 Claude Code 之后的 Anthropic 是两家完全不同的公司。一个事件就彻底改变了几乎整个行业的轨迹。所以我很难判断这是否真的……这些公司会不会像《基地》系列里的「骡」(the Mule),一个完全无法预测、凭空出现的一次性事件。我们走着瞧。但我确实认为,「这些模型是大宗商品,这些公司会被商品化」这种叙事,现在已经被相当彻底地证伪了。
扩张中的投资定力
查马斯: 你们的资产规模膨胀了,策略也扩展了,现在还在做数据中心,做很多事情。你怎么把这一切理顺?也许这样一张幻灯片会让你说:等一下,我们是不是干脆把 100 亿美元砸进美光(Micron)就好了?你怎么平衡?
拉丰: 这正是我做这样一份材料的原因。某种意义上我该感谢你们,因为为你们做这件事要耗费我和团队大量时间,我们真心想呈现准确的信息。过去两周基本是全职在做这件事。但对我而言,它重新锚定了我的信念,让我知道该做什么。我不可能去听一千个人的话,那样我会分心,会不知道自己在想什么。回到数字和估值这些基本事实,能把我带回一个有信念的位置。所以每当我试图理解这个世界,我都会回到:我懂什么?我懂模型,我懂数字。让我回头把这些东西剥开来看。我希望这份材料能说明的是:现象背后有实实在在的原因。看看那些几周之内成为万亿美元公司的企业,它们不是假公司。这些公司已经存在几十年了,而且它们的市盈率几乎是标普 500 里最低的。所以确实有某种真实的东西在发生。
查马斯: 有一股能量刚刚被释放出来。
拉丰: 对。然后有人跟我提了一个关于内存的观点,你会喜欢的。他说,如果我想像 OpenAI 那样设计一颗芯片,我可以去找台积电。我知道这很难,但至少有台积电帮我。而如果我想做内存,没有台积电这样的选项。那么内存公司的估值倍数,相对于专用芯片(ASIC)公司,应该是多少?
万亿之后还能十倍吗
卡拉卡尼斯: 莉娜·汗(Lina Khan)的怒火在这里面看得很清楚。萨克斯,我想听你谈谈政策和选举对这些结果有多大影响。
萨克斯: 我看到的,不知道是不是这张图,是你展示每一类公司跃升到下一级的概率的那张。
拉丰: 好奇问一句,你事先会这么预测吗?
萨克斯: 非常反直觉。我的思路是再往外推一步:万亿美元市值的公司涨到 10 万亿的概率是多少?上一级是 31%。在我看来会是 50%?100%?我不知道。我在想的是,会大于还是小于 30%?在我看来,超过 30% 的公司会做到。
弗里德伯格: 这大概是一种筛选机制,筛的是这家公司的复利优势和盈利的持久性。每上一个台阶都有一道筛子在问:你有复利优势吗?你的盈利持久性更强了吗?如果是,你就会加速进入下一阶段。这几乎就是最基本的企业估值分析,本杰明·格雷厄姆式的分析。
萨克斯: 要进入所谓的万亿美元俱乐部,你必须有一门占据主导地位的生意。然后问题只是,你在哪一点上触及饱和?而看起来所有这些市场最后都比任何人预测的大得多。
弗里德伯格: 还有垄断,或者政府干预。从根本上说,想想贝尔系统(Bell System)的拆分,谁知道它后来会走到哪里。它本可以垄断互联网,本可以垄断商业,垄断电子商务,以此类推。
查马斯: 但作为一种交易策略,你想要的是一个机器人,一家公司一旦触及 1 万亿,它就开始买进这家公司的股票。
卡拉卡尼斯: 而且如果你真这么做了,很多……我记得第一家触及 1 万亿的公司是谁?是苹果吗?
拉丰: 我想是的。
卡拉卡尼斯: 对,当时所有人都说:天哪。而现在有多少家了,五家?
弗里德伯格: 抱歉打断一下,有一项研究显示,如果你买纳斯达克,持有十年,可以得到大约三倍或者相当可观的回报。而如果你只买纳斯达克市值前十的公司,每年按市值前十重新平衡一次,十年下来能跑赢大约三倍。
数万亿回流之后
查马斯: 托马斯,你为什么不那么做?也许问最后一个问题,好让我们按时收尾,这件事我认为你的位置最适合回答。当所有这些钱分配回来的时候会发生什么?你觉得你们的竞争格局会怎样?创业者的格局会怎样?当三四万亿美元回到普通合伙人(GP)手里,再回到 LP 手里,然后开始循环再投资,硅谷会发生什么?
拉丰: 我首先想到的是,我记得大卫当年对加州房地产多么看空。我们看看这波资本涌入会不会……
萨克斯: 该卖了。
卡拉卡尼斯: 旧金山的房子还是……
查马斯: 对,不如把那座陵墓买下来。
萨克斯: 有人对一座四万平方英尺的陵墓感兴趣吗?
卡拉卡尼斯: 抗议者不包含在内。
拉丰: 关于 SpaceX,我想说一点。我不知道 1.75 万亿美元是不是 IPO 的合理价格,坦白说我毫无头绪。我知道的是,全球电信和服务提供商的利润池在 2000 亿到 4000 亿美元之间,取决于你想覆盖哪些部分。所以你必须想一想,这家公司光靠核心业务,而且这项业务几年前甚至还不存在,就在用一个明显更好的产品去攻一个数千亿美元的利润池。我们所有人一想到 Starlink,都知道它随时都能用,不需要无线电塔。
拉丰: 所以回到你的问题,查马斯,很难知道,因为我们从未经历过这样的事。终极问题也许是:回看网约车大战和外卖大战,到某个节点,过剩的资本被用来打价格战。
查马斯: 对。
拉丰: 那么 OpenAI 和 Anthropic 之间会不会爆发价格战?如果这些公司手握如此多的资本,其中一家会不会有一天拉动价格杠杆来对付另一家?
查马斯: 理性地讲,它们应该这么做。
拉丰: 应该。所以我们可能会看到今天无法预测的事情,比如有公司说:我手里有 2000 亿美元现金。当然问题在于它们在基础设施上的花费也太大了,所以答案并不显而易见。但我确实认为我们会看到一些反直觉的变化。你们每周都会在节目里讨论这些。希望两年后我能回来,分析一下哪些判断对了,哪些错了。
每年回归复盘
卡拉卡尼斯: 说真的,我认为你应该每年都回来,让我们都受益。
查马斯: 对,定下来。
拉丰: 定下来。
卡拉卡尼斯: 我们付钱,付这两周的工作。我们真的很感激。
查马斯: 真心感谢你的付出和努力,我知道这很不容易。你把这些带给观众,太好了。这也说明有时候慢下来,认真思考现实的真实状态,有多大的力量。这让人脚踏实地。
卡拉卡尼斯: 从你嘴里说出「脚踏实地」,真是意味深长。
查马斯: 我分不清这是恭维还是讽刺。
拉丰: 我就说一句谢谢。
卡拉卡尼斯: 谢谢查马斯这句了不起的恭维,也谢谢托马斯的到来。谢谢。
一句话概括
Coatue 创始人 Thomas Laffont 在 All-In 峰会上用数据论证:AI 让独角兽生态比 ZIRP 时代更健康,但价值高度集中于极少数"百亿美元级"公司,SpaceX、OpenAI、Anthropic 即将到来的 IPO 将一举返还超过过去十年总和的现金,而幂律法则正统治整个创投与公开市场。
核心要点
- 独角兽经济已回暖,但"少而精"成为新常态。 自 2024 年 9 月以来独角兽整体估值上涨约 70%,公开市场同步上涨。AI 连续多年蚕食融资份额,但新独角兽数量已从 2021 年 ZIRP 峰值回落到疫情前水平,导致单个独角兽平均融资额较 2021 年增长 5 倍。
- 2021 年群组是生态健康的反面教材。 ZIRP 之前的 73 家独角兽在成为独角兽 20 个季度后,80% 完成了新一轮融资或退出;而 2021 年的 479 家独角兽同期完成率不到 20%。2024 年 AI 群组未来更像哪条曲线,是评估生态的关键问题。
- "Magnificent Eight"私营指数已接近 4 万亿美元。 SpaceX、Stripe、Anthropic、Databricks、Revolut、ByteDance、Anduril 等横跨互联网、AI、金融科技、太空科技,几乎每一家都跑赢了传统 Mag 7。融资进一步向前十名集中,本质是 OpenAI 与 Anthropic 的巨额融资。
- 退出正在解冻,三家 IPO 将修复十年的现金失衡。 2026 年退出规模已接近 2021 年水平,且还未计入 SpaceX(数周内 IPO)、Anthropic(当天传出秘密递交 S-1)和 OpenAI。三家合计返还的现金将超过过去十年总和,扭转 2024 年他首次在峰会上指出的"消耗远大于返还"的失衡。
- OpenAI 与 Anthropic 的增长速度史无前例。 从 2025 年 1 月起算,一年半内两家营收先后超越 Workday、ServiceNow、Adobe、Salesforce,如今已超过 Google Cloud 和 Azure;Coatue 预测年底可能超过 AWS,2028 年可能超过整个微软。超大规模云厂商在 ChatGPT 时刻之后的资本开支,实际上是在资助颠覆自己的力量。
- SpaceX 估值的 Coatue 框架:发射越多,商业模式越优质。 估值与发射频次强相关,且"每次发射对应的估值"持续上升。逻辑是四阶段跃迁:星座前期(一次性政府订单)→ 单星座(订阅制经常性收入)→ 多星座(企业、政府、军方各自拥有星座)→ 平台(太空数据中心、月球火星等新业务)。Starlink 瞄准的是全球电信 2000~4000 亿美元的利润池,且产品显著更优。
- 规模越大反而越容易再翻十倍。 独角兽成长为百亿公司的概率约 8%,百亿成长为千亿约 8%~13%,但千亿级公司(含公开与私营)达成过 10 倍回报的比例高达 31%。近期公开市场三家公司同年从 5000 亿冲到 1 万亿,其中两家仅用数周,而它们是存在数十年、市盈率位于标普最低档的老牌公司。
- AI 收入并非虚构,三大支柱支撑。 Coatue 估算 AI 生态收入目前约 1400 亿美元,今年约 3000 亿,2027 年再翻倍。三大来源:消费端订阅(用户数 × ARPU)、广告(Meta 和 Google 约四分之一广告已由 AI 驱动,渗透至 100% 意味着 1500 亿)、企业端(Claude Code 与 Codex 的突破)。Anthropic 据报道已出现盈利月份。
- 半导体与内存迎来世代级行情。 Cerebras 经历多年无融资的"黑暗期"后靠 OpenAI 大单估值翻五倍。AI 系统越了解用户越有用,每用户内存需求可能增长 5 倍;且造芯片有台积电可依赖,造内存"没有台积电",这解释了内存公司的估值溢价。
- 颠覆遍及所有行业,且超级智能尚未到来。 软件之外:Starlink 将吞噬电信利润池、数据中心改写宾州能源方程、法拉利新车遭冷遇引发对自动驾驶电动时代品牌前途的质疑、GLP-1 药物重塑食品与酒精消费。结论是"赢家复合增长快于以往,不在赢家里的代价前所未有"。
结论与值得注意的细节
- 公开市场是"最终消毒剂"。 Laffont 明确欢迎 SpaceX、OpenAI、Anthropic 接受做空者、政客和评论者的审视,但 Chamath 指出被动买盘会推迟真正的价格发现,共识是 IPO 后约 6 个月零 1 天才能看清真实估值。
- "模型是商品"的叙事已被证伪。 Anthropic 在 Claude Code 之前和之后判若两家公司,一个事件改变了整个行业轨迹,Laffont 将其比作《基地》系列中不可预测的"骡"。
- 警示信号:千亿级公司数量停滞。 过去几年几乎没有新的千亿级公司诞生,若未来十年仍无新成员,将是生态的危险信号。
- 对 SpaceX 1.75 万亿 IPO 定价,他坦言"不知道是否合理",只强调其核心业务几年前甚至不存在,如今却在用更好的产品攻击数千亿利润池。
- 潜在的反直觉变化:价格战。 参照网约车与外卖大战,手握数千亿现金的 OpenAI 与 Anthropic 理性上应当打价格战,但巨额基础设施开支让这一点并不确定。
- 他做这份报告的动机是"重新锚定信念":听一千个人的观点会让人迷失,回到数字和模型才能恢复判断力。Chamath 评价这是"极其扎实的落地(grounding)"。
- 一个有趣的交易策略: 嘉宾提到只要按市值买入 Nasdaq 前十名并每年再平衡,十年可跑赢指数约 3 倍;戏言"公司一到万亿就让机器人自动买入"。
- 双方约定 Laffont 每年回到峰会复盘"哪些判断对了、哪些错了"。

追问一个大问题。 苏菲拉底的每周来信,写这一周在追问的问题和看到的回应。
 微信公众号