
Intelligence as Infrastructure: How AI Is Rewiring the Economy
节目发布 2026-05-27 · Sohn Conference Foundation
这场对谈发生在一次投资年会的圆桌环节,主题是「智能即基础设施:AI 如何重塑经济」。台上两位嘉宾都从 1998 年入行,经历过互联网 1.0 至今的数轮科技周期:亚历克斯是聚焦全球科技股的对冲基金 Whale Rock Capital 创始人兼投资负责人,里昂则是长期深耕半导体与科技板块的对冲基金投资人。两人从通胀路径、就业时滞谈到算力缺口、半导体资本开支与软件估值,最后落到具体持仓,锋利处并不留情。本文依据现场录音编译整理。
为什么还没看到失业
主持人: 这场对谈会非常精彩,也非常应景。今天的题目是「智能即基础设施:AI 如何重塑经济」,最近关于这个话题的长文特别多,所以我很想听听你们的第一手观察,既包括 AI 生态圈内部的公司,也包括圈外的公司。里昂,我们之前聊的时候你提到,这件事现在还不成其为问题,但你正在盯着它未来对就业的冲击,盯着 AI 一层层渗进经济体系。你觉得这个过程会怎么演进?
里昂: 谈 AI 对经济的影响,这个题目实在太大,我在这儿讲三个小时都讲不完。所以我想换一个切口,从通胀入手,看清楚因果链条。长期看,这是一股极强的通缩力量,道理简单到一句话就能说完:我们将用少得多的钱,得到多得多的东西。就拿医疗行业举例,它大概占 GDP 的 18%,占一个人收入的 10%。这里面有很大一块,靠大语言模型(LLM)之类的东西就能拿到。它的破坏力是真实存在的。
主持人: 那开关在哪里?因为我们其实还没真正看到。是有一些公司,最近也确实有不少裁员公告,说是因为 AI,但这件事还没有在更广的经济数据里显形。
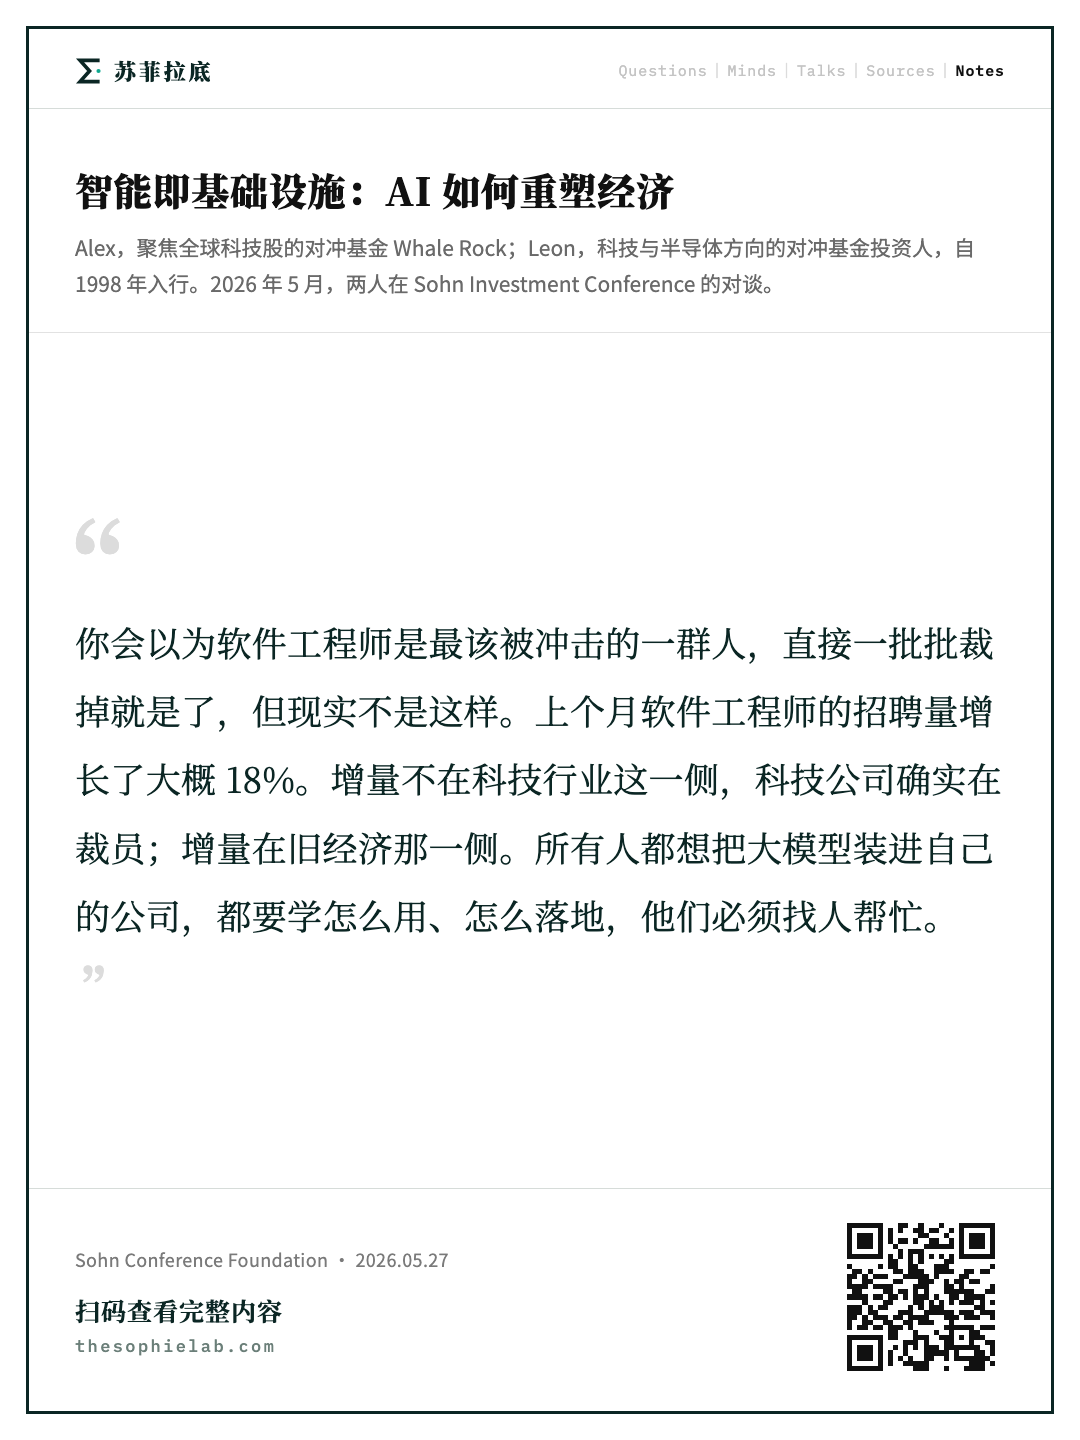
里昂: 中间有时滞。而且我觉得,短期内对通缩这个判断要小心一点,因为短期你完全可能先撞上一段通胀。你看现在的价格:CPU、存储,以及整个基础设施本身,价格在往天上走,这些都是投入成本。再看劳动力市场,其实相当强劲。你会以为软件工程师是最该被冲击的一群人,直接一批批裁掉就是了,但现实不是这样。上个月软件工程师的招聘量增长了大概 18%。
里昂: 这件事我越想越有意思,为什么会这样?我认为增量不在科技行业这一侧,科技公司确实在裁员,或者在用人上谨慎得多。增量在旧经济那一侧。所有人都想把大模型装进自己的公司,都要学怎么用、怎么落地,他们必须找人帮忙,这就带出了一部分软件工程师的招聘需求。产品开发人员现在也极其抢手。所以眼下的劳动力市场,尤其是旧经济那一块,是「动手裁人比较慢,破坏来得比较迟」的状态。所以我的判断是:先来的是通胀,劳动力市场还很强。
里昂: 再往后看,这些模型每三个月就会有一次巨大的跃进。从软件工程师这个角度说,随着提示工程(prompt engineering)越来越成熟,你只要把想做的任务准确地交代给模型,那么对这批人的需求可能就没那么大了。所以顺序是:先是一段黏性通胀,长期则是极强极强的通缩。如果再把机器人叠加上来,几年后的劳动力市场可能是另一副模样。
主持人: 这会让美联储的工作变得相当棘手。
里昂: 未来几年我一点也不羡慕坐在那几把椅子上的人。
主持人: 是啊,他们手里能用的工具可能相当有限。亚历克斯,这个时间表你同意吗?
我们还在第一个击球位
亚历克斯: 我得说,里昂基本上已经把答案说出来了。这个问题的两边都站着极聪明的人,一边说 AI 会摧毁就业市场,另一边说会带来巨大的繁荣。但我觉得他讲得很准。举个我们自己的例子:Whale Rock 有史以来第一次,我们是想招人的。我们在找「Claude 忍者」,我们知道要做出那些厉害的东西,必须有人帮忙。所以在替代发生之前,你得先招一批人。写代码确实是字面意义上替代劳动的领域,但它同时让人们能去做以前根本不会去做的软件。所以 AI 对就业到底意味着什么,仍然是个很难的问题。它会带来极其强大的生产力,但需要时间。
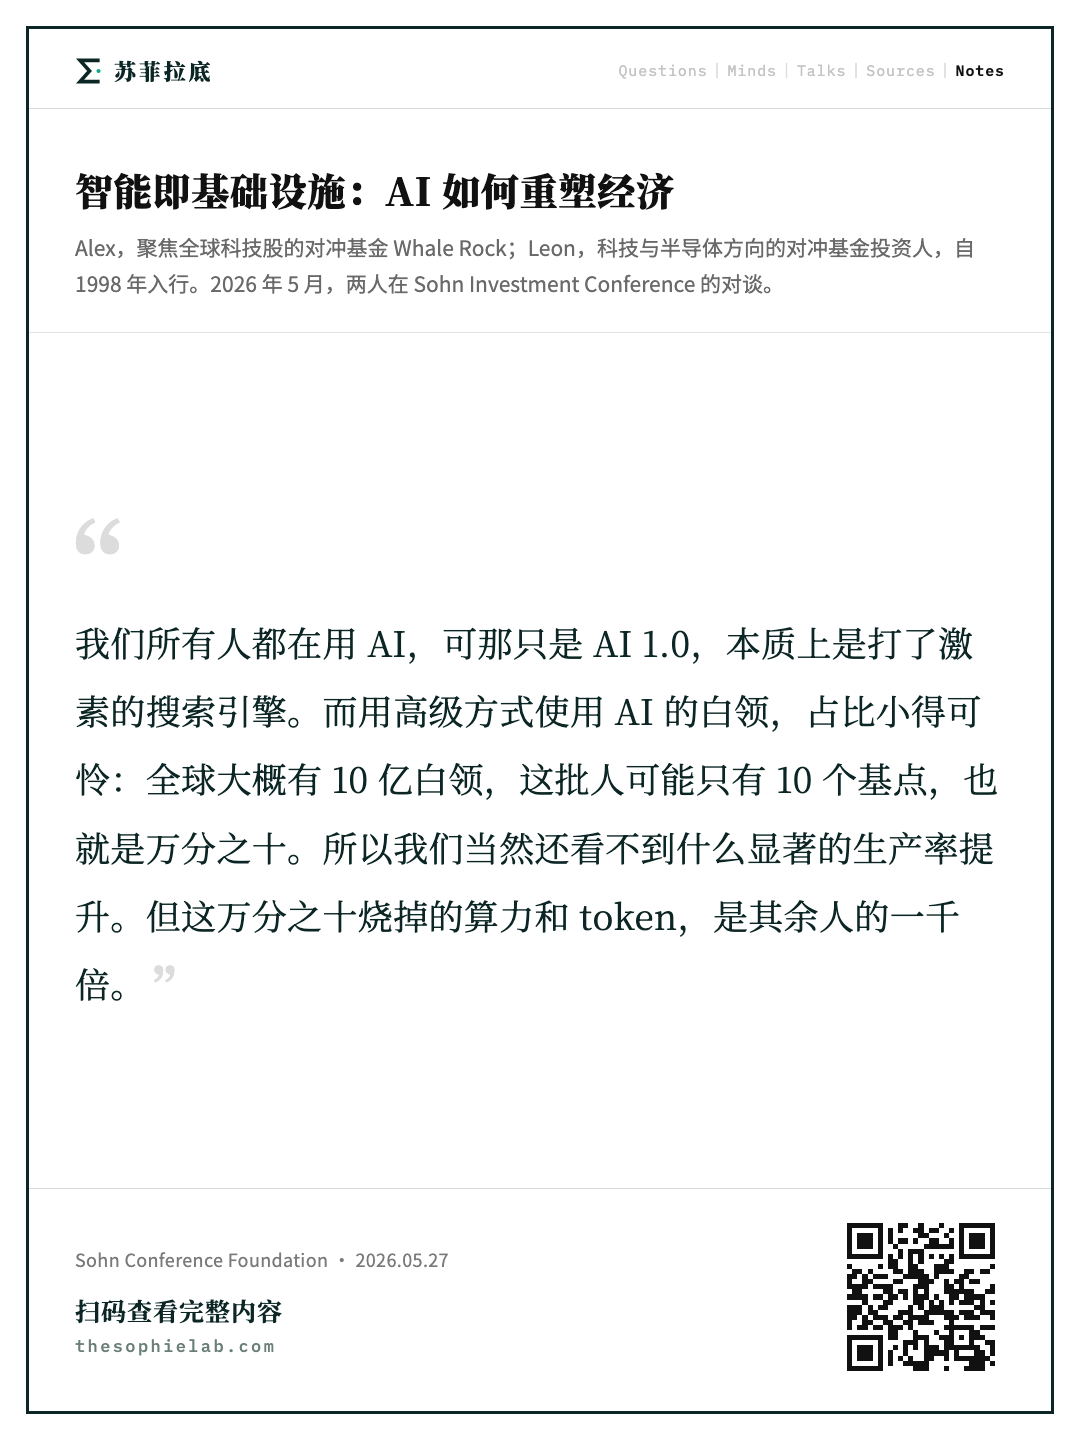
亚历克斯: 说到底,我们还站在 AI 的第一个击球位上。我们所有人都在用 AI,可那只是 AI 1.0,本质上是打了激素的搜索引擎。现在我们才刚看清商业形态的 AI 长什么样:是 Claude Code 这类东西,接进你所有的数据源,在上面搭技能(skills),再往上搭真正能出去干活的智能体(agents)。而用这种高级方式使用 AI 的白领,占比小得可怜。全球大概有 10 亿白领,这批人可能只有 10 个基点,也就是万分之十。
亚历克斯: 所以我们当然还看不到什么显著的生产率提升。但如果你仔细看这批人到底在干什么,那是令人瞠目结舌的。再把镜头拉远一点看整个 AI 故事的位置:这万分之十里,Claude Code 有 1400 万日活,只有 1400 万。这些才是每天真正拿它做业务的人,但他们还不等于那万分之十。那万分之十烧掉的算力和 token,是其余人的一千倍。
亚历克斯: 接下来你会看到 1400 万日活变成 5 亿日活,同时那些真正在深度使用、手里同时跑着十几个智能体的人的比例也会上升。这两件事都在直线往上走。我们在 Whale Rock 内部常讲 S 型渗透曲线,可这一次不是 S 曲线,是 L 曲线,笔直向上,而且才刚开始。所有这些已经投下去的资本开支,芯片股上涨的理由,都在这儿:从算力角度看,我们现在手上只有所需量的一半,而这一切还没真正开始。这就是我理解的演进路径。
L 曲线怎么投
主持人: 那么,面对一条 L 曲线,你怎么做投资?
亚历克斯: 我们整个职业生涯里,没有人见过这样的东西。互联网 1.0 我们都在场。我在富达买的第一只股票是亚马逊。我记得那是 1998 年,全球只有 1 亿互联网用户,其中只有 200 万电商用户。当时我的判断是:这只股票哪怕完全不增长,也值得买。而这一次,速度比那时快得多。
亚历克斯: 看 Anthropic 的收入曲线:从 1 亿到 10 亿,到 90 亿,现在已经到 450 亿,接下来可能是 1000 亿。
主持人: 这是年化运行率吗?
亚历克斯: 是运行率,用最近一个月年化算的。它不是全年实际收入,但增长这么快的时候,这是一个很好的度量。在如此巨大的体量上还在十倍十倍地翻,没人见过这种事。所以我们的结论是这样:AI 是一个技术栈,最底下是芯片,中间是云,再往上是基础模型公司,最上层是应用。我认为捕获价值最多的是两层,一是基础模型层,我们在这一层持有谷歌、OpenAI 和 Anthropic;二是仍然在芯片层。因为像我刚才说的,芯片处在极度供不应求的状态,前面还有巨大的增长空间,而且这是硬件的黄金时代,创新密度前所未有。
模型层的收入与利润
里昂: 我觉得这里最有力量的一点是:到年底,Anthropic 和 OpenAI 加起来的收入大概会看到 2000 亿美元这个量级。你可以按自己的方式去拆、去猜。但更有意思的其实是这些公司的利润率结构。因为它们锁定了算力,而且是最早一批锁定的,未来几年的量基本已经签死了,所以增量利润率会大得惊人。在固定成本的基础上,每 token 的定价还在涨,一切都在涨。
里昂: 你想想,一年前、两年前,甚至半年前,市场上还在激烈争论:这些资本开支到底往哪儿去了?投资回报率在哪里?最后会是什么样子?他们是不是在烧钱?可你即将看到的,是 Anthropic 一个令人咋舌的盈利水平。到那时你面对的可能是一个 18 倍市盈率的东西。那么那场争论就可以盖棺了。再加上这条 L 型渗透曲线的斜率之陡,我从 1998 年入行,交易过好几轮科技繁荣,没有一次像这一次。
从一个买家到多个买家
主持人: 那你怎么看那些更「传统」的科技板块?很多人在用「抛物线」这个词形容半导体的这轮走势。今天这个板块跌得比大盘还多。你觉得在公开市场里,这会不会仍然是最好的下注方式?在芯片内部又该怎么区分?
里昂: 它当然涨了很多。我前几天跟你说过,这笔生意一个月前好做得多。有些股票是在限速 60 英里的路上开到了 100 英里,所以一定会有事故,也一定会有人被交警拦下。但大部分的轨迹依然惊人。你看 AI 的需求,它拉动的算力需求太大了。最先是 GPU,然后是存储,现在轮到 CPU 和网络芯片。这一整套下来,形成了大规模的供给约束。
里昂: 再看半导体行业本身,就说过去十年吧,它们经历了太多次的暴涨暴跌,以至于大多数公司在资本开支上变得非常克制,说白了就是不花钱。自从上一轮代工和存储的下行周期以来,没人扩产,真正的大手笔只有一家,台积电。而且就算是台积电,把它的支出拆开来看,你完全可以论证它投得明显不足。用一些指标去衡量,比如盈利与资本开支之比、收入增速的加速度与资本开支之比,都很贫血。这一点现在开始显形了:从英特尔、三星以及一些中低端代工竞争者的公告里,你能看出台积电也许犯了个错误,而它必须把这个错误纠正过来。
里昂: 现在再看整个格局,花钱的不只是台积电了。你有一批存储公司,海力士、美光、闪迪。我们上一次讨论 NAND 周期是什么时候?我猜得有十年了吧。
主持人: 是啊。
里昂: 对吧?而这是一轮很有力的周期。这些生意的盈利水平大得惊人。而从历史规律看,客户的盈利能力是前瞻资本开支的领先指标。英特尔现在也回来了,这家公司死了好几年,如今代工业务开始拿到客户。所以你看这幅图景应该这么看:过去只有一个花钱的买家,顺便说,在那种环境里它对半导体设备公司拥有全部的议价权;而现在变成了多个买家,且每一个此前都投得不足,前瞻指标又都指向他们必须大投特投。
里昂: 现在市场认为晶圆厂设备(WFE)市场大概是 1200 亿到 1300 亿美元。我认为未来三到四年会摸到 3000 亿这个刻度。再看价格:如今所有客户的毛利率都在 70% 到 80%,存储厂商 80%,台积电逼近 70%,而半导体设备公司只有 50%。也就是说,设备公司在量之上还握有定价权。所以这些股票现在看起来也许不算是世界上最便宜的东西,但我认为盈利预测低了 50% 到 70%。
里昂: 而且这些生意会显得没那么周期化,因为很多客户现在可以签长期协议,存储厂商到处在签 LTA。于是你对未来三四年能投出多少资本开支有了清晰得多的能见度,波动性对他们来说没那么大了,所以他们会投。这一点最终或许也会反映在设备公司的估值倍数上。它们的资产负债表干净得很,可以做并购,可以回购股票。我不知道接下来的 10% 往哪边走,尤其是在这样一波大涨之后,但我猜接下来的 50% 到 100% 是往上的。
硬件的黄金时代
主持人: 亚历克斯,你的表情看起来不太买账。
亚历克斯: 不不,我完全同意,他讲的很多点都很到位。我想补充的是:除了 AI 是我们见过的最吃算力的东西、除了目力所及全是短缺之外,我们正处在硬件的黄金时代。过去四十年,硬件几乎没变过,就是一台两千美元的 X86 服务器,二三十家公司都能造。那台服务器里的每一个小零件都被商品化了:网络、印制电路板、散热系统、冷却系统,全部如此。算力需求每年增长 30%,而摩尔定律也给你 30%。这挺好,但实际上没有增长,一切都是商品。
亚历克斯: 然后 AI 来了。马斯克把它叫作「超音速海啸」,确实如此,因为它每年十倍,而且看不到尽头。老的算力体系根本做不了这些事,所以你必须在每一层上创新,重新造出这些售价 30 万美元、极度复杂的服务器机柜。就说印制电路板,过去它是彻头彻尾的大路货,现在全世界只有两三家公司能把高复杂度的板子做好,而且每年都必须升级。
亚历克斯: 再看网络速率。以前是 1G,过七年升到 10G。现在已经是 400G,明年 800G,再一年 1.6T,再一年 3.2T。能供进这条链条的公司只有寥寥数家,他们和谷歌、英伟达手挽手一起做创新。于是竞争更少、毛利更高、平均售价每年往上走,而且能见度极好。所有这些过去没人正眼看的公司,现在都成了金子一般的好生意。
亚历克斯: 它们的盈利算式是这样的:出货量增长 50%,这是终端机柜的量;平均售价增长 20% 到 100%;毛利率提升 300、400 甚至 500 个基点;能见度是三到四年。也就是说,未来四年每年盈利翻倍,更别提你做的每一样东西在未来三四年都处于供不应求的状态。我从没见过这种局面。所以我们看到的这些涨幅是合理的。过程会颠簸,但 AI 首先是一个算力问题,当然它也是一个模型问题,我认为这是抓住这轮行情非常好的方式,而且估值倍数还没跟上,涨的几乎全是盈利。有些标的确实出现了估值扩张,但如果你按未来三四年的盈利去做一遍测算,那个力量是相当惊人的。
效率追得上需求吗
主持人: 你不担心 AI 变得更高效,算力问题就自己消失了吗?
亚历克斯: 创新肯定会一直有。但总体上看,token 在增长,token 是 AI 的算力计量单位,它每年 14 倍;而芯片每年大概好 100%,最多 200%。你在此之上还在增加资本开支,把新的产能叠到存量上,所以你的算力资产也许能因为这些创新变得高效两到三倍,可你的 token 需求是 12 倍地翻。也许效率还能再往上挤一点,但依然追不上。
软件的麻烦在横向层
主持人: 那这一切对软件意味着什么?软件在今年头几个月被抛售,之后反弹了大概 20%,我说的是 IGV 这只 ETF。最近一个月感觉像是一个拐点,大家在琢磨这到底是不是一场零和游戏,AI 对软件。你们怎么看?
里昂: 笼统地说「软件」太宽了,软件内部有很多不同的细分。如果你是横向的应用层,那是有麻烦的,而且麻烦不小。但如果你是数据驱动型的生意,或者是基础设施软件,你是能成的,而且可以非常成功。我们当然可以争论市场给赢家和输家的倍数是不是合理,但比如 DataDog 这样的公司,那是一项独特资产。三十倍还是四十倍,市场自己会给出答案,可它确确实实处在这一切变化的核心受益位置。
里昂: 所以把整个软件板块一锅端,那是一月、二月发生过的事,凡是名字里带「软件」两个字的都被砸。而最近一个半月,我们已经看到明显的分化,大家开始在瓦砾堆里翻拣,把好的和坏的分出来。
亚历克斯: 我认为那波下跌在很大程度上是合理的。旧的写代码方式是纸笔,是马车。新的方式不是汽车,也不是喷气发动机,而是《星际迷航》里的传送器。软件的销售方式正在发生这么剧烈的改变。对软件公司的持有者来说,好消息是软件的黏性通常很强,所以这个过程大概率会拖很久,没人愿意把现有系统连根拔掉。但你心里总在盘算:一年、两年、三年、四年之后,这件事会不会真的变了?也许真的会。
亚历克斯: 而短期他们还有个麻烦。过去软件排在 CIO 支出清单的第一位,现在第一位是 AI。所有人都在把钱花在 token 上,那笔钱就是从软件预算里挪出去的。至于软件公司自己,我们原本以为它们能做出很棒的 AI 应用卖出去、收到钱,可到目前为止基本是失败的。也许只是时间问题,也许是文化问题,他们手里没有对的人。这件事很难,销售流程完全不同,因为你卖的是服务,不是软件,商业模式也不一样。所以我不认为软件短期内会好起来,但我们盯得很紧,因为可能真的会有几家软件公司做出东西并从 AI 里获益。里昂刚才提到 DataDog,很多大模型公司比如 Anthropic 就在用 DataDog 的工具,这本身就是一个不错的信号。
TTMI 与谷歌
主持人: 剩下的时间我们聊具体的股票。你们觉得参与这场,你们刚才管它叫什么来着,超音速海啸,最好的方式是什么?
亚历克斯: 这个词是里昂的。我先说两个,一个是你们大概没听过的小公司,一个是好买、也好理解的大公司。第一个是 TTMI,它做印制电路板,这曾经是史上最标准的大路货。但随着这些 AI 芯片和服务器越做越大,功耗越来越高,对信号完整性的要求越来越苛刻,跑得越来越快也越来越烫,它们需要的印制电路板越来越多。所以这里有一个非常可观的出货量增长故事,而板子本身也在变复杂:过去只有 10 层,现在要做到 20 层、30 层、40 层,甚至 120 层。这推动平均售价上升,而能做这种高复杂度板子的公司极少,TTMI 是其中之一。它给谷歌、英伟达供货,刚刚拿下了英伟达,也给其他 AI 公司做。此外它还有 40% 的业务在国防领域,而国防正处在一轮大的上行周期,它拿到了铁穹项目的订单,而且你也知道国防装备的电子化程度在飞速提高。
亚历克斯: 第二个很简单,就是谷歌。它赢下了 AI。它是唯一一家拥有基础模型的上市公司。它的 TPU 芯片非常出色,现在正在为 Anthropic 提供算力,除了谷歌自己以外也有别人在用。搜索业务实际上在加速,而它还握着 YouTube、Gmail、Google 表格这么多资产,都会把 AI 灌进去。股价很便宜,而我们将会看到谷歌的收入加速。所以它轻轻松松就能再涨 50%,我看不到多少下行空间。
设备与模拟芯片
里昂: 我其实喜欢模拟芯片,也喜欢半导体设备,前面已经讲过了。设备里我最偏爱的是拉姆研究(Lam Research),因为它对存储的敞口非常高,而存储恰恰是市场仍然半信半疑的地方,前些年那里的资本开支又严重缺位。我认为这更像是一个 2027 年中到 2028 年的故事,到那时支出会出现一轮繁荣,而市场对这些公司的预测可能低了 50% 到 70%。我认为它们能做到 550 亿美元的收入,利润率还会显著上行。这是我在这个方向上最喜欢的标的之一。
里昂: 另外我觉得模拟半导体这个板块相当有意思。从价格角度看,它有相当的概率演成存储那样的局面,供给紧到那个程度。会上早些时候有位很聪明的人推荐过英飞凌(Infineon),我喜欢那个标的。德州仪器(Texas Instruments)我认为很好。亚洲的瑞萨(Renesas)也很有意思。我判断这个板块会紧张相当长一段时间,如果你能找到同时挂着 AI 电源这条线索的公司,上行空间会非常可观。
给妈妈买的 ETF
亚历克斯: 我母亲今天就在台下,我想里昂的母亲也在。我之前给我妈买过 SMH,就是那只半导体指数 ETF。听完里昂这番话,她会继续拿着的。
主持人: 你看,这才是好儿子该干的事,给妈妈买 ETF。顺便说一句,母亲节快乐。好了,非常感谢两位,真的受益匪浅。谢谢。
一句话概括
两位投资人(Leon 与 Alex,Whale Rock)认为 AI 正处于"L 型"(而非 S 型)采用曲线的最起点,短期会因算力与硬件成本推高通胀、反而扩大软件工程师招聘,长期则是强通缩力量;当下最确定的投资位置在算力硬件(芯片、半导体设备、PCB)与基础模型层,而横向应用软件是被结构性削弱的一端。
核心要点
- 通胀路径先上后下,中间隔着一个时间滞后:Leon 的核心框架是先"黏性通胀"、后"高度通缩"。短期 CPU、内存与基础设施价格暴涨,这些都是投入成本;长期则是"用更少的钱换来多得多的东西",以医疗为例——约占 GDP 的 18%、占个人收入的 10%,LLM 对这块的冲击将极具破坏性。再叠加机器人,几年后的劳动力市场会完全不同,而这会让美联储极难操作("我一点都不羡慕他们未来几年的处境")。
- 软件工程师招聘不降反升,原因在"旧经济"而非科技公司:上月软件工程师招聘增长 18%。科技公司其实在裁员或更谨慎,增量来自传统行业——它们要部署 LLM 却不会用,必须雇人帮忙落地,产品开发者需求极高。但模型每 3 个月大幅进步一次,随着 prompt engineering 成熟到可以直接把任务讲清楚,这批需求未必持续。
- 真正的"AI 2.0"用户只有 10 个基点,却烧掉千倍算力:Alex 认为此前大家用的只是"AI 1.0"——加强版搜索引擎。真正的商业形态是 Claude Code 之类接入全部数据源、叠加 skills、再跑 agents 去实际执行。全球 10 亿白领中只有约 10 个基点(0.1%)在这样用,这些人消耗的 compute 和 token 是其余人的一千倍。Claude Code 只有 1400 万 DAU——"所以我们当然还没看到宏观生产率提升"。他预期这个数字走向 5 亿。
- 收入曲线的斜率是从业者没见过的:Anthropic 从 1 亿→10 亿→90 亿,现已到 450 亿(口径是"上月年化 run rate",非全年),可能奔向 1000 亿;Alex 估算年底 Anthropic + OpenAI 合计约 2000 亿美元收入。对比 1998 年他在 Fidelity 买的第一只股票 Amazon——当时全球仅 1 亿互联网用户、200 万电商用户——"这次跑得更快"。
- CapEx/ROI 之争将被利润率终结:Leon 的论点是这些公司早期就锁定了算力、且锁了未来数年,在固定成本基础上、单 token 定价还在上涨,增量利润率会极其惊人。结果可能是市场发现自己在看一个"18 倍市盈率"的东西——过去两年关于"这些 CapEx 是不是在烧钱"的辩论就此了结。
- 半导体设备是被低估最多的一环,因为过去十年没人花钱:上一轮 foundry/memory 下行周期后基本无人扩产,唯一的大买家台积电还可以论证为"显著少花"(其盈利/CapEx、营收增速/CapEx 等指标都很贫血),Intel、Samsung 的 foundry 进展已在暴露这个失误。现在买家从一家变成多家、且全都欠账。Leon 判断 WFE 从市场认为的 1200–1300 亿走向未来 3–4 年 3000 亿;客户毛利率 70–80%(内存 80%、台积电近 70%)而设备商仅 50%,意味着设备商有提价空间;他认为街上盈利预测低了 50–70%,"不知道下个 10% 往哪走,但下一个 50–100% 是向上的"。
- 长协(LTA)正在把周期股变成能见度股:内存厂商大量签长期协议,使客户能对未来 3–4 年的 CapEx 有确定性并真正执行,设备商的业务因此不再那么周期化,估值倍数本身也可能重估;同时这些公司资产负债表干净,可做并购和回购。
- "硬件黄金时代":过去 40 年被商品化的每一层都在重新变贵:过去是 2000 美元的 x86 服务器、20–30 家都能造、每个部件(网络、PCB、散热)全面商品化,算力需求年增 30% 恰好被摩尔定律吃掉,等于零增长。现在是 30 万美元一台的复杂机架,每一层都必须逐年迭代。网络速率从"1G 用七年升到 10G"变成 400G→800G→1.6T→3.2T 的年度节奏。能跟上的供应商很少,于是竞争更少、毛利更高、ASP 年年涨、能见度 3–4 年。Alex 给出的盈利算式:终端机架单位量 +50%,ASP +20~100%,毛利率提升 300–500 bp,等于未来四年盈利年增 100%,且多数环节仍处短缺。
- 效率提升吃不掉算力需求:token(AI 的算力计量单位)年增 14 倍,而芯片每代大约好 1–2 倍;算力资产即便靠创新变得 2–3 倍高效,仍追不上 12–14 倍的需求增速。
- 软件不能一概而论:横向应用层受损,数据/基础设施层受益:Leon 明确切分——横向应用层"麻烦很大",而数据驱动型或基础设施软件仍可成功,DataDog 是独特资产(30 倍还是 40 倍可以争,但它确实处在这一切的受益核心;Anthropic 等大模型公司就在用它的工具,这本身是个信号)。Alex 认为软件的下跌基本合理:写代码的旧方式是"纸笔/马车",新方式不是汽车也不是喷气机,而是《星际迷航》的传送机。短期软件还有两重压力——AI 取代软件成为 CIO 预算第一优先级,token 花费在挤占软件预算;且软件公司自己做 AI 应用并变现"迄今是失败的",可能是文化和人的问题,也因为卖服务与卖软件是完全不同的销售流程和商业模式。粘性会拖慢崩塌,但 1–4 年后的替代风险真实存在。
结论与值得注意的细节
- 两人的分歧其实很小,主要落在时序上:Leon 强调"先通胀、后通缩"的传导滞后与半导体设备的补库存逻辑,Alex 强调采用曲线的形状(L 而非 S)与硬件供应链的重新定价。Alex 直言"Leon 说到点子上了"。
- 具体标的:Alex 推 TTMI(高层数 PCB,从 10 层走向 20/30/40 乃至 120 层,客户含 Google、Nvidia,刚拿下 Nvidia;另有 40% 业务在国防,含 Iron Dome 合约,受益于国防电子化)与 Google(唯一拥有基础模型的上市公司、TPU 已在为 Anthropic 供电并外供、搜索反而在加速、YouTube/Gmail/Sheets 待注入 AI,估值便宜,"很容易涨 50%,下行很有限")。Leon 偏好 Lam Research(高内存敞口、市场仍怀疑,判断是 2027 年中到 2028 年的故事,预期 550 亿美元营收、利润率大幅上行),并认为模拟芯片板块可能复制内存的紧张定价,点名 TI、亚洲的瑞萨,关键是找"带 AI 电力角度"的标的。Whale Rock 在基础模型层持有 Google、OpenAI、Anthropic。
- 对短期回撤的坦率承认:Leon 说这笔生意"一个月前容易得多",有些股票"在限速 60 的路上开了 100 迈,会出事故、会被拦下";Alex 也说"会颠簸"。但两人都认为这轮涨幅由盈利而非估值扩张驱动,多数环节的倍数还没跟上。
- 未解的部分:Alex 承认 AI 对就业的净影响"仍是个很难的问题"——编程是唯一真正直接替代劳动的领域,但它同时让人们去构建以前根本不会构建的软件;Whale Rock 自己此刻是在扩招(招"Claude ninja")。
- 现场细节:录制中途疑似 Claude agent 语音插话打断对话;主持人与嘉宾的母亲都在观众席,Alex 提到自己给母亲买了 SMH(半导体 ETF)。

追问一个大问题。 苏菲拉底的每周来信,写这一周在追问的问题和看到的回应。
 微信公众号